下載亞米應用
意見反饋
產品特色

編輯推薦


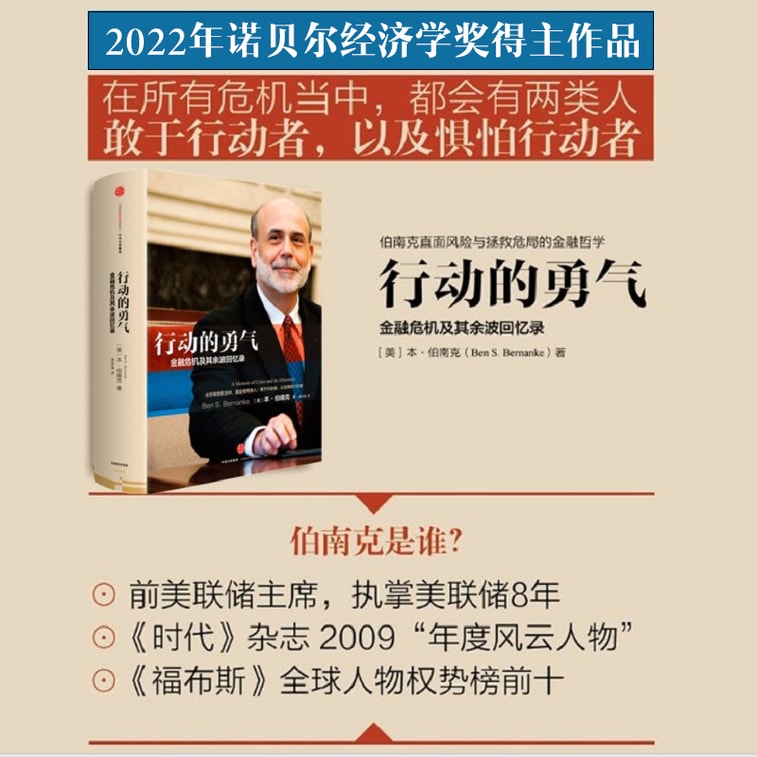
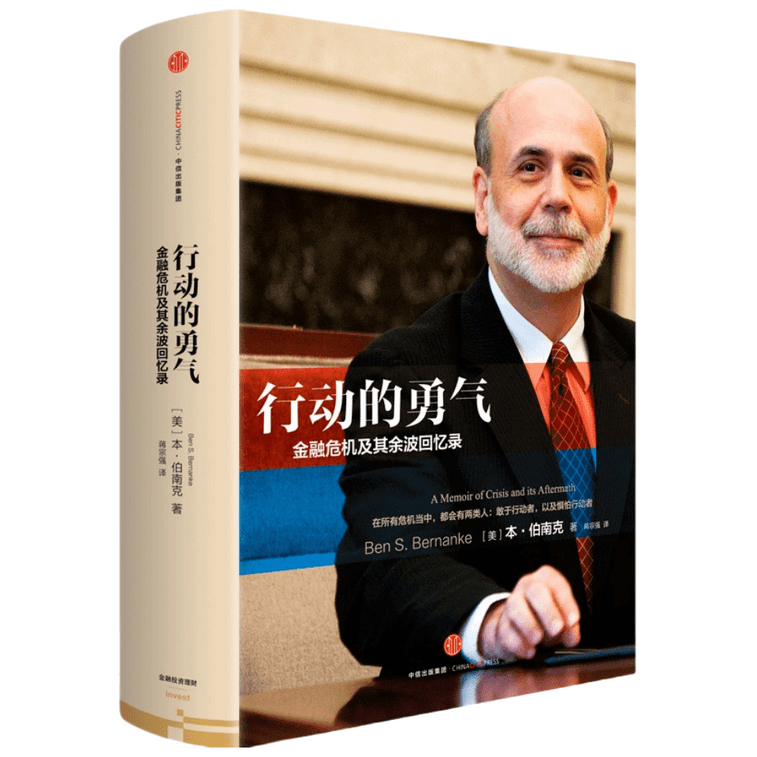
《行動的勇氣》,《時代》年度風雲人物、美聯儲前主席伯南克直面風險與拯救危局的金融哲學,對危機救贖內幕前所未有的披露與反思,各國央行行長和金融屆大佬爭相閱讀、力薦,2016年不該錯過的金融鉅作。
內容簡介
《行動的勇氣》,全面闡述伯南克直面風險與拯救危局的金融哲學,是對經濟危機救贖內幕前所未有的揭露,以及他對金融政策的深入思考與現實考量。
2006年,伯南克被任命為聯準會主席。從南卡羅來納州的小鎮到聲譽卓著的學術殿堂,再到擔任公職,伯南克個人的職業生涯可謂達到了一個意想不到的*。
他根本無暇慶賀。
2007年,房地產泡沫破裂,全球金融體系的內在缺陷暴露無遺,一度瀕臨崩潰。從投資貝爾斯登的崩潰到對保險業巨頭AIG開展空前救助,伯南克及其團隊殫精竭慮,採取一切可用工具,遏制金融危機蔓延態勢,使得美國乃至世界經濟得以持續運轉。
公眾對華爾街的貪婪義憤填膺。伯南克及其團隊承受了巨大壓力,但他們在兩位總統的積極支持下,終於成功地讓一個搖搖欲墜的金融體系恢復了穩定。一旦美國經濟徹底崩潰,規模與後果將不堪設想,但伯南克等人以非凡的創意和決心力挽狂瀾。他們提出了一系列非傳統的紓困工具,幫助了美國經濟的復甦,開創了令其他國家競相效法的模式。
《行動的勇氣》記錄和闡釋了大蕭條以來糟糕的金融危機和經濟衰退,並以內部人士的視角回顧了華盛頓的應對政策,全面翔實地披露了決策過程的細節,栩栩如生地刻畫了主要人物的個人形象,同時也整理了伯南克在專業背景下對金融政策和工具的思考與反思。
作者簡介
本伯南克,聯準會前主席。 2009年《時代》雜誌“年度風雲人物”,連續三年入選福布斯全球人物權榜前十(2011~2013年),執掌美聯儲8年,成功帶領美國度過大蕭條以來惡劣的經濟危機。
2002年被美國總統小布希任命為聯準會理事。 2005年6月,擔任美國總統經濟顧問委員會主席。 10月被任命為下任美國聯邦儲備委員會主席。伯南克是知名的宏觀經濟學家,主要研究興趣是貨幣政策和宏觀經濟史。他是美國藝術與科學學院院士和計量經濟學會會士。曾編著《宏觀經濟學原理》、《微觀經濟學原理》等教材。 2014年2月,伯南克加盟布魯金斯學會,參與經濟研究項目,重點關注經濟復甦政策。
目錄
作者序V
前言我還能阻止這一切VII
部分序曲
章主街
第二章學術界
第三章聯準會主席
第四章身處「大師樂團」的歲月
第五章次貸危機的火花
第六章初出茅廬
第二部分危機
第七章初步的震盪與應對
第八章更上一層樓
第九章危機拉開序幕
第十章貝爾斯登的悲劇
第十一章房利美與房地美:一個漫長而炎熱的夏季
第十二章雷曼兄弟:大壩決堤
第十三章美國國際集團:“這讓我很生氣”
第十四章求助於國會
第十五章“50%的人說不”
第十六章一陣冷風
第十七章過渡時期
第十八章從金融危機到經濟危機
第三部分危機餘波
第十九章量化寬鬆:正統理論的結束
第二十章建立新的金融體系
第二十一章第二輪量化寬鬆:虛幻的曙光
第二十二章逆風而行
第二十三章退出量化寬鬆
結語
致謝
參考資料
媒體評論
本書描述了美國政府與金融監理機關因應2008年大衰退的過程,無疑是同類中的*之作。
——《紐約時報書評》
本書揭露了許多細節,讓我們更充分地了解世界經濟歷史中的這段關鍵時期,很有啟發性。
——《紐約時報》
聯準會為規避另一場大蕭條,促進美國經濟的復甦,採取了一系列大刀闊斧的行動,本書認真、詳細且格外清晰地解釋了為什麼聯準會這麼做。
——《華盛頓郵報》
本書非常精彩地描述了聯準會如何力挽狂瀾,使得世界免於再次遭遇像大蕭條那樣的災難……且不提聯準會在危機爆發之前犯了哪些錯誤,至少伯南克主席領導下的聯準會拯救了美國和世界,不至於再度遭難。人類應該有感恩之心。
——《金融時報》馬丁沃爾夫
伯南克一針見血地指出了問題何在以及未來如何避免類似問題。
——《洛杉磯時報》
本書深入淺出、精彩絕倫地介紹了一位聯準會前主席的經濟思想。
——新聞網站Vox.com
線上試讀
聯邦公開市場委員會例會結束兩天后,也就是9月20日,我到法蘭克的眾議院金融服務委員會參加聽證會。一同前去的還有亨利·保爾森以及住房與城市發展部長阿方索·傑克森。那場聽證會的主題是設法遏制抵押品止贖權浪潮的日益高漲,以便讓業主們繼續保留住自己的住房,並減少存在弊端的貸款業務。那場聽證會雖然至關重要,但從政治視角來看,卻存在爭議。在之前兩年間,抵押品止贖權問題越來越嚴重,尤其是透過可調整利率次級房貸購買的房屋的止贖權。我們預計,隨著許多抵押貸款的「誘惑利率」結束,利率大幅上調,抵押品止贖權現象會繼續增多,而且隨著房價下跌,業主獲取融資的難度越來越大,那些首付非常低的業主可能不願意繼續支付高額月付。
一些國會議員主張聯邦政府為那些陷入困境的業主直接提供救助,但大多數議員則不贊成用納稅人的大筆錢去解決這個問題。政府只能在不新增開支的情況下,在力所能及的範圍內減少抵押品止贖權現象。前不久,小布希總統轉而要求大蕭條時期設立的聯邦住房管理局,幫助那些透過可調整利率次級貸款購房,而近期卻沒有還上月供的業主們。根據該計劃,這些業主可以透過聯邦住房管理局推出的再融資計劃獲得利率固定的融資,業主繳納的房貸保險金(而非納稅人繳納的稅款)可以用來承擔這個計劃的成本。小布希總統也要求保爾森和阿方索傑克森研究一個名為「希望在眼前」(Hope Now)的房貸救助計畫。該計劃旨在避免越來越多的房屋遭到凍結,政府與主要的貸款公司達成協議,將某些次級房貸利率凍結5年,避免某些業主在未來幾年因貸款升高付不出房貸導致房子遭到法院查封和拍賣。這項計畫成本主要由企業負擔,不會動用美國政府的經費。
在美聯儲,我們也會在力所能及的範圍內做一些事情,當我們覺得能幫得上忙時,就給政府和國會提建議。無論在聯準會內部還是外部,我都常說避免「沒有必要」的止贖現像是燃眉之急。我所說的「沒有必要」的止贖,是指如果月供少一點,或者貸款條款修改一下,業主就能還上,就能保住自己的房子。但作為中央銀行,聯準會無權落實財政支出計劃,因此,談到幫助處於困境的業主,我們的能力是有限的。但是,我們可以利用的工具就是銀行監理權。 (這裡暫且不提降低短期利率的權力,因為這個工具是為了實現較為宏觀的經濟目標而預留的。)9月初,美聯儲和其他幾個監管機構一道,發布了針對抵押貸款服務公司(mortgage servicer )的監管指導意見。這些公司通常由銀行擁有,負責收取貸款者支付的月供,然後將資金轉交給抵押貸款所有者,包括抵押貸款支持證券的所有者。這些公司也會透過修改還款條款或啟動抵押品止贖程序來處理拖欠月供的借款者。我們敦促抵押貸款服務公司與陷入困境的借款者合作,因為凍結住宅需要耗費一定的時間和金錢,而且遭到凍結的住宅很少能夠以好價錢轉售出去。因此,如果放款出現了問題,那麼修改還款條款,讓業主保住自己的房子,日後再繼續還款,對業主和放款機構來講都是有意義的。我們向抵押貸款行業發出的信息是,如果它們讓辛苦謀生的業主們緩一口氣,即使還款計劃被擱置,監管機構也不會批評它們。全國各地有許多非營利組織致力於為業主提供諮詢和幫助,各大儲備區的聯邦儲備銀行也孜孜不倦地為此努力,向這些非營利性機構提供技術援助和其他支援。
不幸的是,制度層面的障礙和操作層面的複雜性成了修改貸款合約的攔路虎。例如,抵押貸款支持證券領域的許多法律法規都要求,只有在大部分投資者或全部投資者同意的情況下,貸款合約才能修改。這就為修改貸款合約設定了一個很高的門檻。許多藉款人都申請了第二份抵押貸款,而且第二個放貸機構與個放貸機構是不同的,這樣一來,在沒有得到對方許可的情況下,哪一家都不大樂意修改業主的貸款合約。房貸服務公司要處理的問題貸款越來越多,多到無力應付的程度,要處理這些問題貸款,需要付出更多的時間,需要拿出更多的知識,比處理良性資產麻煩多了。此外,房貸服務公司出面修改貸款合約,得到的報酬很有限,因此,它們既沒有動力,也沒有資源去有效處理修改貸款合約的事宜。當然,並非所有貸款合約都符合修改條件,因為有些借款者的違約是由非利率因素導致的,例如失業、生病或離婚等。在這些情況下,即便修改貸款合約,降低每月付款金額,他們依然無法還貸。
在那次聽證會上,我一如既往地指出修改違約者的貸款合約無論對放貸機構而言,還是對借款者而言,都是有利的,但雙方似乎沒有達成多少共識,真正付諸行動者並不多。從政治角度來講,避免抵押品止贖權可能會被描述為防止華爾街去侵害一般民眾的利益。但許多選民顯然認為如果幫助違約者修改了貸款合約,那麼,在那些負責任的借款者看來則是不負責任之舉。
參加完聽證會的第二天,我和安娜前往19世紀的美國海軍英雄史蒂芬·迪凱特的豪宅式舊居,參加格林斯潘回憶錄《動盪年代》(The Age of Turbulence)的發布儀式。在格林斯潘在職期間,基本上不怎麼跟媒體打交道,現在卻在聯邦公開市場委員會例會召開前夕在哥倫比亞廣播公司的《60分鐘》節目中宣傳新書。當被主持人問到如何評價聯準會應對金融危機的方式時,他表現得很客氣,回答得閃爍其詞,他說不知道自己會採取什麼不同的做法,還說我「做得很好」。我希望他是對的。我當時沒有這樣說出來,但當金融危機持續演變之際,我不禁開始反思他的書名所蘊含的反諷意味。
聯邦公開市場委員會9月例會結束後的幾週內,金融環境持續小幅改善,降息和我們先前努力增加的流動性似乎已經對批發融資市場產生了促進作用。銀行間同業拆借利率顯示放款銀行對借款銀行的償還能力感到略微放心了一些。股票市場繼續上揚,道瓊斯指數在10月9日收盤時,創下了14 165點的歷史紀錄。
但並非所有消息都是正面的。華爾街分析師滿是悲觀地猜測各大金融公司即將發布的財報。 9月28日,在美國儲蓄機構監理局的批准下,網路銀行(NetBank Inc.)成為次貸危機中家破產的商業銀行。該銀行1996年成立於亞特蘭大郊區,是美國早期一批純粹透過網路開展業務的銀行之一。這是1980年代儲貸危機結束以來倒閉的規模的儲貸機構。聯邦公開市場委員會例會結束兩天后,也就是9月20日,我到法蘭克的眾議院金融服務委員會參加聽證會。一同前去的還有亨利·保爾森以及住房與城市發展部長阿方索·傑克森。那場聽證會的主題是設法遏制抵押品止贖權浪潮的日益高漲,以便讓業主們繼續保留住自己的住房,並減少存在弊端的貸款業務。那場聽證會雖然至關重要,但從政治視角來看,卻存在爭議。在之前兩年間,抵押品止贖權問題越來越嚴重,尤其是透過可調整利率次級房貸購買的房屋的止贖權。我們預計,隨著許多抵押貸款的「誘惑利率」結束,利率大幅上調,抵押品止贖權現象會繼續增多,而且隨著房價下跌,業主獲取融資的難度越來越大,那些首付非常低的業主可能不願意繼續支付高額月付。
一些國會議員主張聯邦政府為那些陷入困境的業主直接提供救助,但大多數議員則不贊成用納稅人的大筆錢去解決這個問題。政府只能在不新增開支的情況下,在力所能及的範圍內減少抵押品止贖權現象。前不久,小布希總統轉而要求大蕭條時期設立的聯邦住房管理局,幫助那些透過可調整利率次級貸款購房,而近期卻沒有還上月供的業主們。根據該計劃,這些業主可以透過聯邦住房管理局推出的再融資計劃獲得利率固定的融資,業主繳納的房貸保險金(而非納稅人繳納的稅款)可以用來承擔這個計劃的成本。小布希總統也要求保爾森和阿方索傑克森研究一個名為「希望在眼前」(Hope Now)的房貸救助計畫。該計劃旨在避免越來越多的房屋遭到凍結,政府與主要的貸款公司達成協議,將某些次級房貸利率凍結5年,避免某些業主在未來幾年因貸款升高付不出房貸導致房子遭到法院查封和拍賣。這項計畫成本主要由企業負擔,不會動用美國政府的經費。
在美聯儲,我們也會在力所能及的範圍內做一些事情,當我們覺得能幫得上忙時,就給政府和國會提建議。無論在聯準會內部還是外部,我都常說避免「沒有必要」的止贖現像是燃眉之急。我所說的「沒有必要」的止贖,是指如果月供少一點,或者貸款條款修改一下,業主就能還上,就能保住自己的房子。但作為中央銀行,聯準會無權落實財政支出計劃,因此,談到幫助處於困境的業主,我們的能力是有限的。但是,我們可以利用的工具就是銀行監理權。 (這裡暫且不提降低短期利率的權力,因為這個工具是為了實現較為宏觀的經濟目標而預留的。)9月初,美聯儲和其他幾個監管機構一道,發布了針對抵押貸款服務公司(mortgage servicer )的監管指導意見。這些公司通常由銀行擁有,負責收取貸款者支付的月供,然後將資金轉交給抵押貸款所有者,包括抵押貸款支持證券的所有者。這些公司也會透過修改還款條款或啟動抵押品止贖程序來處理拖欠月供的借款者。我們敦促抵押貸款服務公司與陷入困境的借款者合作,因為凍結住宅需要耗費一定的時間和金錢,而且遭到凍結的住宅很少能夠以好價錢轉售出去。因此,如果放款出現了問題,那麼修改還款條款,讓業主保住自己的房子,日後再繼續還款,對業主和放款機構來講都是有意義的。我們向抵押貸款行業發出的信息是,如果它們讓辛苦謀生的業主們緩一口氣,即使還款計劃被擱置,監管機構也不會批評它們。全國各地有許多非營利組織致力於為業主提供諮詢和幫助,各大儲備區的聯邦儲備銀行也孜孜不倦地為此努力,向這些非營利性機構提供技術援助和其他支援。
不幸的是,制度層面的障礙和操作層面的複雜性成了修改貸款合約的攔路虎。例如,抵押貸款支持證券領域的許多法律法規都要求,只有在大部分投資者或全部投資者同意的情況下,貸款合約才能修改。這就為修改貸款合約設定了一個很高的門檻。許多藉款人都申請了第二份抵押貸款,而且第二個放貸機構與個放貸機構是不同的,這樣一來,在沒有得到對方許可的情況下,哪一家都不大樂意修改業主的貸款合約。房貸服務公司要處理的問題貸款越來越多,多到無力應付的程度,要處理這些問題貸款,需要付出更多的時間,需要拿出更多的知識,比處理良性資產麻煩多了。此外,房貸服務公司出面修改貸款合約,得到的報酬很有限,因此,它們既沒有動力,也沒有資源去有效處理修改貸款合約的事宜。當然,並非所有貸款合約都符合修改條件,因為有些借款者的違約是由非利率因素導致的,例如失業、生病或離婚等。在這些情況下,即便修改貸款合約,降低每月付款金額,他們依然無法還貸。
在那次聽證會上,我一如既往地指出修改違約者的貸款合約無論對放貸機構而言,還是對借款者而言,都是有利的,但雙方似乎沒有達成多少共識,真正付諸行動者並不多。從政治角度來講,避免抵押品止贖權可能會被描述為防止華爾街去侵害一般民眾的利益。但許多選民顯然認為如果幫助違約者修改了貸款合約,那麼,在那些負責任的借款者看來則是不負責任之舉。
參加完聽證會的第二天,我和安娜前往19世紀的美國海軍英雄史蒂芬·迪凱特的豪宅式舊居,參加格林斯潘回憶錄《動盪年代》(The Age of Turbulence)的發布儀式。在格林斯潘在職期間,基本上不怎麼跟媒體打交道,現在卻在聯邦公開市場委員會例會召開前夕在哥倫比亞廣播公司的《60分鐘》節目中宣傳新書。當被主持人問到如何評價聯準會應對金融危機的方式時,他表現得很客氣,回答得閃爍其詞,他說不知道自己會採取什麼不同的做法,還說我「做得很好」。我希望他是對的。我當時沒有這樣說出來,但當金融危機持續演變之際,我不禁開始反思他的書名所蘊含的反諷意味。
聯邦公開市場委員會9月例會結束後的幾週內,金融環境持續小幅改善,降息和我們先前努力增加的流動性似乎已經對批發融資市場產生了促進作用。銀行間同業拆借利率顯示放款銀行對借款銀行的償還能力感到略微放心了一些。股票市場繼續上揚,道瓊斯指數在10月9日收盤時,創下了14 165點的歷史紀錄。
但並非所有消息都是正面的。華爾街分析師滿是悲觀地猜測各大金融公司即將發布的財報。 9月28日,在美國儲蓄機構監理局的批准下,網路銀行(NetBank Inc.)成為次貸危機中家破產的商業銀行。該銀行1996年成立於亞特蘭大郊區,是美國早期一批純粹透過網路開展業務的銀行之一。這是1980年代儲貸危機結束以來倒閉的規模的儲貸機構。
| 品牌 | 愛閱讀 |
| 品牌屬地 | 中國 |
| 淨含量 | 200g |
| 版次 | 行動的勇氣:金融危機及其餘波回憶錄 |