下載亞米應用
意見反饋

產品特色

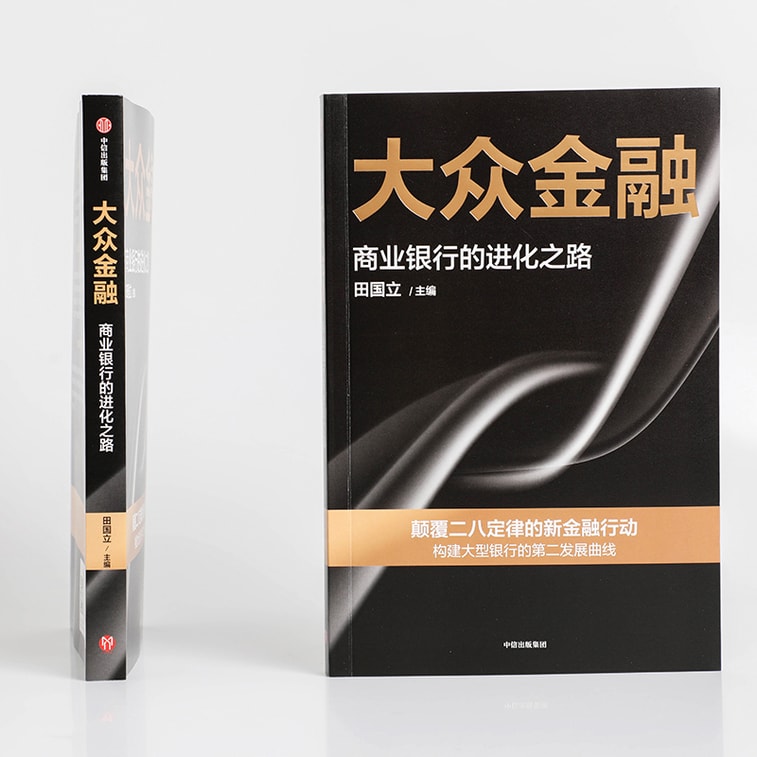
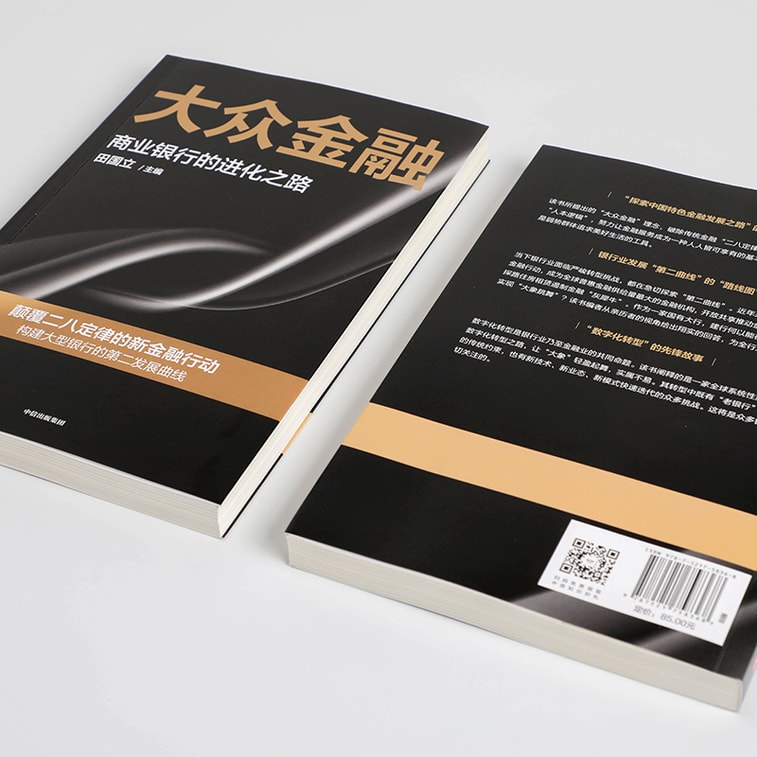
編輯推薦
1.本書提供了一個「探索中國特色金融發展之路」的鮮活樣本。
該書所提出的“大眾金融”理念,破除傳統金融“二八定律”的窠臼,從資本邏輯轉向“人本邏輯”,努力讓金融服務成為一種人人皆可享有的基本權利、一種社會大眾特別是弱勢者追求美好生活的工具。
2.本書描繪了銀行業發展「第二曲線」的「路線圖」。
當下銀行業面臨嚴峻轉型挑戰,都在急切探索「第二曲線」。近年來,建設銀行推動新金融行動,成為全球普惠金融供給量最大的金融機構,開放共享推動金融科技自立自強,探路房屋租賃遏制金融「灰犀牛」。作為一家國有大行,建行何以能在時代變革大潮中實現「大象跳舞」?本書作者從親歷者的角度給出翔實的回答,為全行業提供借鏡。
3.本書講述了一個「數位轉型」的先鋒故事。
數位轉型是銀行業乃至金融業的共同命題。書中闡釋的是全球系統性重要銀行的數位轉型之路,讓「大象」輕盈起舞,實屬不易。其轉型中既有「老銀行」、大銀行的傳統約束,也有新技術、新業態、新模式快速迭代的眾多挑戰。這將是眾多銀行所熱切關注的。
內容簡介
金融如何演進並改變我們今天的社會?
本書全景式展現商業銀行轉型發展的創新路徑,提供全產業數位轉型借鏡。
數位金融革命為金融業帶來強大衝擊,最顯著的一點是數位科技使得大多數人能平等獲得金融資源,改變了傳統商業銀行的「二八」獲利模式,讓金融能為大多數人服務。面對這項改變,商業銀行將迎來更大的挑戰。
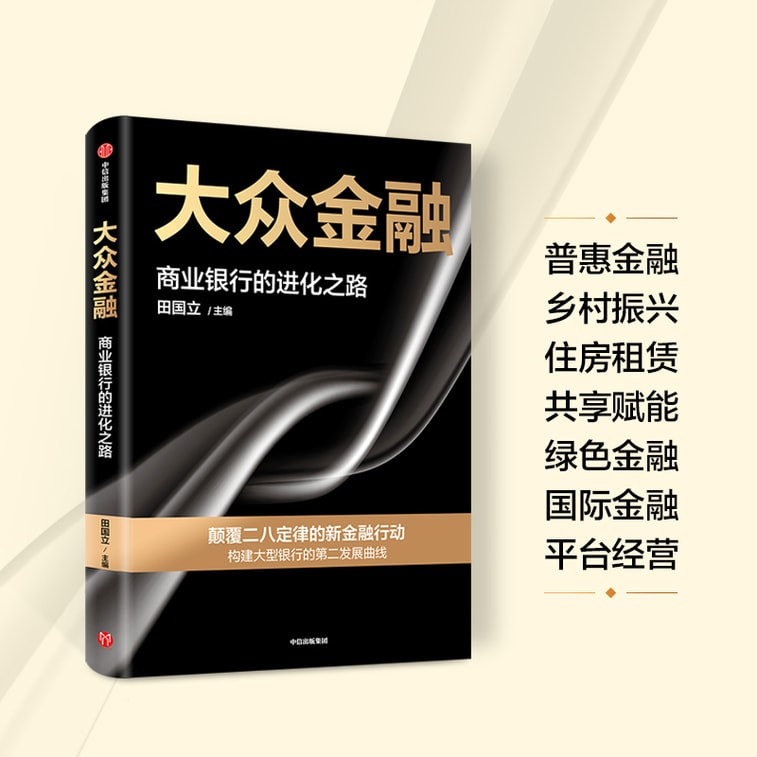
本書編者基於40年來從事商業銀行經營管理的工作經驗,結合建設銀行近年來轉型發展的鮮活實踐,提出了一個承載著萬家憂歡的新金融模式——大眾金融,即數位革命讓金融能為多數人服務,服務多數人才能讓金融回歸本源,成為社會的進步力量。同時,從普惠金融、鄉村振興、房屋租賃、共享賦能、綠色金融、國際金融、平台經營等方面,系統展示瞭如何透過新金融行動建構商業銀行發展的第二曲線,最後展望了未來商業銀行的發展趨勢,對於業界和學界具有重要參考價值。
近年來,建設銀行推動新金融行動,成為全球普惠金融供給量最大的金融機構,開放共享推動金融科技自立自強,探路房屋租賃遏制金融「灰犀牛」。作為一家國有大行,建設銀行何以能在時代變革大潮中實現「大象跳舞」?本書作者從親歷者的視角給予翔實的回答,為全產業轉型發展提供了一個相當有參考價值的樣本。
一切痛點,皆是機會。
作者簡介
中國建設銀行董事長、執行董事,中國銀行業協會會長,中國支付清算協會會長,「十四五」國家發展規劃專家委員會委員,中國人民銀行貨幣政策委員會委員,第十四屆全國人大財政經濟委員會副主任委員。
目錄
前言
第一章 新的邏輯
新金融時代到來
為大眾服務的金融
科技,普惠,共享,綠色
第二章 第二曲線
走出舒適圈
科技帶來新機遇
新金融行動的實施方案
金融科技是鷹架
第三章 真實的“普惠”
普惠的共同目標
數位普惠金融模式
惠懂小企業
普惠金融指數
第四章 「村鏈」工程
中國的鄉土呼喚金融
農業產業鏈數位金融生態
“裕農”多元化服務
第五章 房子是用來住的
“要住房,找建行”
房地產金融化
解鈴還須繫鈴人
空置房,大市場
“要存房,到建行”
平台金融產品服務
一小步和一大步
第六章 共享創造價值
新金融服務的本質是共享
科技賦能同業
勞工港灣
創業家港灣
政務服務大廳
沒有圍牆的“大學”
第七章 金融通,全球通
“全球撮合家”
區塊鏈賦能中歐班列
跨境數位支付
第八章 金融向善
綠色轉型
建構綠色金融制度框架
影響力在成長
第九章 新金融的煙火氣
是金融,更是生活
“利他”,讓生活更美好
“雙子星”模式
結語 從心出發
致謝
參考文獻
前言
數位金融革命為金融業帶來強大衝擊,最顯著的一點是數位科技使得大多數人能平等獲得金融資源,改變了傳統商業銀行的「二八」獲利模式,讓金融能為大多數人服務。
對商業銀行來說,面對這個改變,要解決的具體問題很多。五年前,我們以「三大策略」開始了「第二曲線」的轉型發展。這個過程是艱難的,但也取得了可喜的成果。這個「轉型發展」本質上是對商業銀行進化之路的探索。本書將這個探索過程的基本想法進行了梳理,對所實現的新模式進行了總結分析,多位奮鬥在基層一線的親歷者提供了寶貴的實際案例。
本書完稿之時,又傳來矽谷銀行倒閉、瑞信被瑞銀收購的壞消息,金融業的道德風險日益帶來社會焦慮,越來越多的人批評金融加劇了貧富分化……還有ChatGPT-4的出場,也讓銀行工作者開始擔心自己的工作是否很快就被人工智慧取代,擔心一段時間以來的那種說法──銀行是否會消失?
正是這些讓人不安的問題,讓我覺得更有必要透過本書為人們展現一家大型商業銀行的進化過程,讓人們看到金融從業者如何面對挑戰走出舒適區,在解決社會痛點問題的在此過程中提升每個人的工作價值。我相信,對商業銀行來說,面對數位化和人工智慧的挑戰,面對一些社會質疑,重要的不是坐而論道,而是及時採取行動。
本書以「大眾金融」為題,並不是想為大眾普及傳統金融理論。相反,「大眾金融」是我們透過實踐獲得的一種金融模式。這些實踐證明:數位革命讓金融能為多數人服務,而服務多數人才能讓金融回歸本源,成為推動社會進步的力量。這一方面是數位革命帶來的歷史必然,一方面也是金融業順應歷史發展的自覺行為。
當然,這個進化還並未完成,作為一家金融大機構,在合規的前提下創新,仍有不少固有的績效指標讓人困惑,很多問題的解決需要假以時日。也因為如此,我期待本書的案例能為建設銀行的同事們提供更清晰的方向,為持續推進創新提供具體的支持與幫助。進一步說,
若是本書能讓社會大眾對商業銀行增加一些了解,在選擇金融服務產品時增加一些便利,更會令人欣慰。
田國立
線上試讀
科技,普惠,共享,綠色
新金融不是新現象的簡單歸納,而是金融邏輯和理論演繹的現實結論。以人為中心,為社會公平服務,必須解決社會普羅大眾的“急難愁盼”,根本的出發點就是“痛點思維”。要把社會「痛點問題」當作導向,以科技發展作為解決問題的方法,找到金融發展的新機會。 “痛點思維”優化了金融供給結構和覆蓋範圍,以金融為水,為社會構建起新的“金融水利工程”,並創造出“灌溉”社會經濟發展的“都江堰”。
第一,科技是基礎支撐,也是整個時代的特徵,讓金融服務更有創新力和想像力。
科技可以將所有產業「重做」一遍,科技定義了新金融的發展路徑。一方面,科技應用降低了資訊不對稱性,提升了金融機構觸達客戶的廣度和深度,大量化、自動化使金融服務的邊際成本大幅降低。資料要素的流動使得銀行與客戶的關係,可以從簡單的資金關係演變為「資金資料」價值共創的網路化關係。另一方面,科技能夠幫助新金融突破原有的體制機制束縛。傳統金融機構「部門銀行」問題突出,金融創新活動難以走出部門、層級的束縛。科技應用推動傳統金融機構的管理方式從管業務、管人上升到管平台、管數據,從而在線上建構起符合新金融效率要求的新系統。科技還可以塑造出新業態、新模式,不斷打破既有市場格局。隨著5G、物聯網、邊緣運算等技術的累積進化,金融服務將能夠嵌入每個數位場景中,變得更加無形無感和無所不在。科技正從底層基礎設施躍升為頂層創新先導,驅動銀行的流程再造、組織變革和策略轉型,並催生出智慧化、普惠化、無界化的新金融。
第二,普惠是人本內涵的體現,讓普羅大眾享有金融發展的紅利。
金融不該是「高大上」的貴族話題,它關係到百姓居家生計、柴米油鹽。金融機構不僅要服務金字塔尖上的榮耀,更要去「滋潤」金字塔底層的中小企業和個人,這也是一個國家長治久安的根本之道。
實踐新時代以人民為中心的發展理念,普惠是新金融的內涵,所以新金融是“大眾金融”,其彰顯了金融的社會功能。金融在資源配置過程中實現了促進個人和社會發展、調節所得分配、提升社會整體福祉和維護社會公平等方面的效果。普惠金融服務要求突破傳統金融的服務邊界,讓那些長期被忽視的農村地區、城鄉貧困群體、小微企業能夠獲得更公平、可得的金融服務,從而使金融真正成為實現人民對美好生活嚮往的基礎設施和基本動能,讓新金融「甜水」如涓涓細流,滋潤普羅大眾。
從理論上講,普惠型金融服務屬於開闢新市場的創新,即開闢式創新。克萊頓·克里斯坦森(Clayton Christensen)等人在《繁榮的悖論》(The Prosperity Paradox)一書中指出,在這個市場上,人們的需求無法得到滿足,存在強烈的憂患,可能是現有產品和服務無法滿足他們的需求,也可能是他們負擔不起或因為通路、時間等因素無法獲得現有的產品和服務。開闢式創新就是解決人們的憂患,實現產品與服務的大眾化。金融服務大眾化是傳統銀行以增量帶動存量改革的有效方式,解決金融為少數人服務的問題。根據羅納德·科斯(Ronald Coase)的交易成本理論,企業經營的邊界與交易成本密切相關。金融機構應用大數據技術,挖掘大眾金融服務對象的零售化特徵,有效降低了普惠金融服務的成本,提升了普惠金融風險防範能力,從而實現商業可持續,普惠金融業務也由此從落實政策要求轉變為市場的自發性行動。
第三,共享改變了金融與利害關係人的關係,也是實現金融生態化發展的根本要求。
新金融的共享特徵並不是簡單的結果共享,更是一種新的資源組合、價值發現方式。共享強調使用而非佔有,共享的目的是提高資源使用效率。一方面是降低各個主體獲取資源的成本;另一方面讓要素參與範圍擴張,避免無謂的重複性投入。共享包括資源共享、技術產出、通路分享、知識分享等諸多方面,讓社會各主體成為金融機構利益共同體,形成新的經營生態。技術共享可以獲得更豐富的應用場景,實現技術應用的價值最大化。在共享中,銀行還可以藉助外部參與者的力量共同實現技術迭代。金融業利用大量數據和豐富數據產品,不斷促進業務應用場景嵌入,共享讓金融與企業的關係從單純的資金聯繫演變為「數據資金」的雙重聯繫。在數位經濟時代,共享意義更加重大。
第四,綠色是新金融的時代任務,是全人類共享自然資源的要求,也是各項金融活動都需要遵守的基本準則。
綠色是永續發展目標的重要議題,關係到社會世代之間的協同發展。綠色轉型是一個過程,更要依賴經濟結構調整。綠色金融讓金融機構的責任邊界涵蓋自然環境領域,藉由金融的槓桿作用,去推動產業層級建構低碳化、生態化的產業結構,提升經濟要素供給品質和產品服務的產出品質。綠色金融將環境影響的外部性內部化,相當於藉助金融工具將公共責任落實到具體的社會主體。某種意義上,綠色金融是環境資源消耗的調控工具,體現了金融促進社會公平的現實效用。
與傳統金融相比,新金融有以下三個重大改變。
一是服務內涵充分擴展。新金融深入人民的衣食住行,以滿足人民的美好生活需求為基本目標,基於融合金融洞察能力、科技創新能力和數位治理能力,推動實現高效透明的政府運作、精準智慧的城市管理和泛在便利的民生服務,協助國家治理體系與治理能力現代化。
二是服務能階顯著提升。銀行不再只是融資等傳統金融服務的提供者,而是融智賦能的資源整合者。透過提供企業專業解決方案、科技基礎設施和整合金融服務,協助企業提升資源配置效率、降低交易成本、有效管理風險,成為與企業共生共榮的全生命週期夥伴,以新金融助力數位產業化和產業數位化協同發展。
三是服務方式更靈活多元。金融如水,可引進滲透到基層大地,新金融走出銀行網點櫃檯,作為底層服務和觸角,廣泛融入住房、交通、教育、醫療、養老等各種生活場景,有效感知需求,為普羅大眾提供觸手可及、精準直達的溫暖服務。銀行變「從動式」服務為「能動式」融合,化解社會痛點、賦能社會進步。這是新金融的本質要求,也是銀行在新時代實現永續發展的必經路徑。
| 品牌 | 愛閱讀 |
| 品牌屬地 | 中國 |
| 淨含量 | 200g |
| 版次 | 大眾金融 |