Yami 앱 다운로드
의견 피드백




편집자의 선택
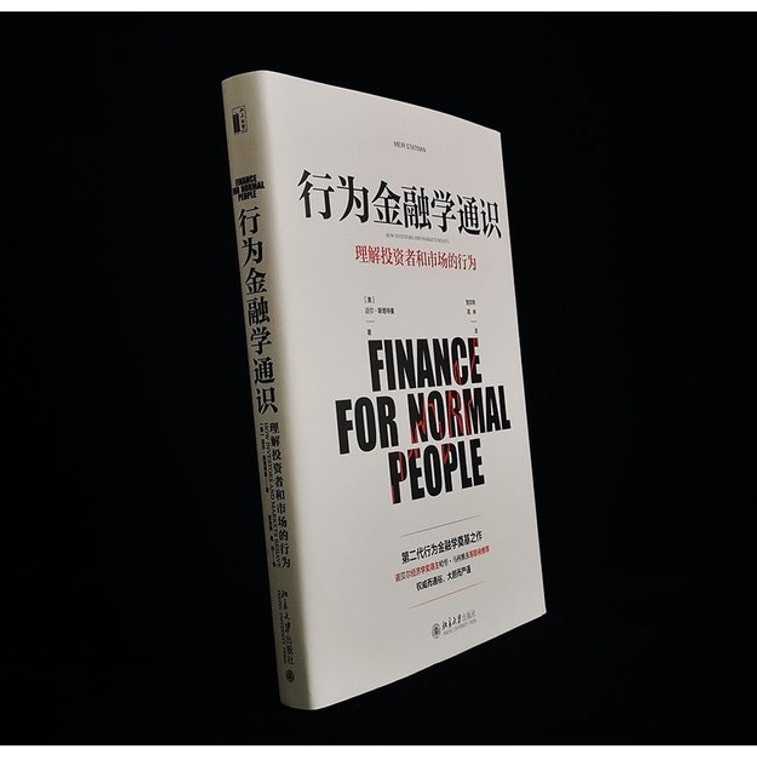
1. 권위 있는 저자: 행동재무학의 창시자이자 창시자인 메이어 스태트먼(Meyer Statman) 교수의 신작.
2. 이정표 걸작: '합리적인 사람' 1세대 금융을 바탕으로 '보통사람'을 기반으로 한 2세대 행동금융 프레임워크를 구축했는데, 이는 '행동금융 2세대 창설작'으로 알려져 있다. .
3. 유명한 번역가: 번역가 허징통(He Jingtong)은 난카이대학교 경제학부 교수이자 국내 행동금융 연구의 선두주자로, 그의 번역은 어법이 엄격하고 학술적이며 가독성이 뛰어납니다.
4. '보통' 독자: 이 책의 내용은 풍부하고 흥미로운 사례와 상세한 문헌으로 꼼꼼하고 이해하기 쉬우며, 일반 독자나 전문가도 읽을 수 있습니다.
5. 수많은 유명 인사들의 추천: 노벨상 수상자 Harry Markowitz, Vanguard Group 창립자 John C. Bogle, Financial Analysts Journal, Journal of Wealth Management 등 다수의 세계적 학술 저널 편집장.
6. 풍부한 자료: 이 책을 구입하고 책 뒷면에 있는 신청서의 지침에 따라 코스웨어, 확장 독서 및 기타 자료를 얻으십시오.
간략한 소개
이 책의 저자인 마이어 스태먼(Meyer Statman)은 행동재무 분야의 선구자이자 창시자로 인정받고 있으며, 그의 『행동재무 입문』은 '보통 사람들'을 위해 쓴 종합 논문이자 명확한 논리를 갖춘 행동재무 교과서이다. 그리고 독창성.
책에서 저자는 금융의 분석적 전제를 '보통 사람들'로 발전시키고 사람들의 욕구에 대한 지식은 물론 인지적, 감정적 지름길과 실수를 통합하여 2세대 행동금융의 초석을 다진다. 독자들이 욕구를 파악하고, 실수를 바로잡고, 시장과 투자자의 행동 패턴을 이해하고, 더 나은 투자 결정을 내릴 수 있도록 도와주세요.
두 번역가는 오랫동안 행동 금융 연구에 참여해 왔으며, 그들의 번역 "행동 금융 일반 입문"은 철저하고 이해하기 쉽고 엄밀한 표현으로 학술적이면서도 읽기 쉽습니다.
이 책은 투자자와 시장 행동의 이면에 있는 경제학과 심리학적 원리를 밝혀 투자심리학, 인지과학, 행동금융 분야의 새로운 지평을 열었으며, 행동금융의 문으로 들어서고 싶은 사람이라면 반드시 읽어야 할 책이다.
저자 소개
Meir Statman은 Santa Clara University의 Levy School of Business의 Glenn Klimek 재무 교수이자 행동 금융의 창시자이자 선구자입니다. 그의 이론은 비합리적인 보통 사람들이 시장의 실제 참여자라고 주장하면서 행동과 금융의 통일된 구조를 확립했습니다. 연구 기반에는 일반 사람들의 행동, 행동 포트폴리오 이론, 행동 수명주기 이론, 행동 자산 가격 책정 이론 및 행동 시장 효율성이 포함됩니다. 그는 Baker IMCA Journal Awards 3개, Graham 및 Dodd Award 3개를 수상했으며 Batterymarch Fellowship, Moskowitz Award, William F. Sharpe Award, Bernstein Fabozzi/Ya Cobb Levy Outstanding Paper Award 및 Davie와 같은 중요한 상을 받았습니다. 윤리상.
He Jingtong 박사는 난카이대학교 엘리트 교수, 경제학부 교수, 박사과정 지도교수, 난카이대학교 행동경제학 연구센터 소장 및 연구원, 사회주의 협력혁신센터 연구원입니다. 중국특색의 경제건설, 미국 미네소타대학교 트윈시티캠퍼스 방문학자, 미국 브라운대학교 수석 방문학자. 주요 연구분야는 행동경제학 이론, 실험거시경제학, 행동금융, 거시경제 분석 및 예측 등이다. 그는 중국에서 행동경제학 연구에 참여한 최초의 학자 중 한 명으로, 행동경제학과 관련된 20여 편의 저작을 번역하고 번역을 주도했습니다.
Gao Lin 박사는 천진직업기술사범대학교 경제경영대학 강사입니다. 그의 주요 연구 분야는 행동경제학과 거시경제학이며, 국가, 지방, 장관급 프로젝트에 참여하고 행동경제학 분야의 많은 작품을 번역했습니다.
멋진 서평
포고는 "우리는 적을 만났는데, 그 적은 우리 자신이다"라고 말한 적이 있는데, 스태먼 교수는 '행동재무학개론'이라는 책에서 행동재무학의 기본을 명확하고 철저하게 설명했다. 심리적 실수를 발견하고 더 현명한 투자자가 되십시오.
——버튼 G. 말키엘
프린스턴 대학교 투자학과 교수, 프린스턴 케미컬 뱅크 회장, 미국 대통령 경제자문위원회 위원, 『월스트리트 산책』 저자
마이어 스태먼 교수는 『행동재무개론』에서 투자자를 이성적인 사람이 아닌 보통사람으로 묘사하는데, 이는 초기 행동재무이론과 다르며, 전통교과서에서 말하는 이익추구도 아닌 합리적인 참여자라고 설명한다. 일반 투자자는 증권 투자 포트폴리오, 저축, 소비 및 자산 가격 책정 1차 시장 효율성에 관한 Statman의 혁신적인 이론의 기초를 형성합니다.
——해리 마코위츠
노벨 경제학상 수상자, UC Reddy School of Business 재무학 교수
성공하려면 좋은 투자 결정을 내려야 하므로 먼저 좋은 투자자가 되어야 합니다. 《행동재무개론》에서는 단순함, 다양함, 낮은 투자비용의 지혜를 터득하고, 훌륭한 투자자가 되며, 장기적으로 집중하여 시장을 이기는 방법을 알려드립니다.
——존 C. 보글
Vanguard Group 창립자, Borg Financial Market Research Center 회장, "인덱스 펀드의 대부"
Meyer Statman은 자신의 저서 "행동 재무 일반"에서 인지적, 감정적 오류에 대해 상세하고 철저하게 소개하며 행동 재무에 대한 신호등을 밝힙니다. 메이어 교수의 이론과 연구는 "당신이 누구인지 모른다면 주식 시장이 당신을 알아내는 데 큰 비용을 들여 도움을 줄 것"이라는 사실을 입증했습니다. 저것. 이런 오류들.
——폴 슬로빅
오레곤 주립대학교 심리학 교수이자 "위험의 인식"의 저자
이 책은 행동재무학 분야에서 꼭 읽어야 할 책이다. Meyer Statman은 그의 통찰력 있는 저서 "Behavioral Finance"에서 투자자, 펀드 매니저, 금융 규칙 입안자에게 큰 공헌을 했습니다. 왜 항상 너무 빨리 팔고 너무 늦게 사는지 궁금하다면 이 책을 꼭 읽어보세요.
——뤄원취안
MIT 슬론 경영대학원 재무학 교수
"행동 금융 일반 입문"이라는 책을 읽고 나면 "자기 지식"이 가장 귀중한 투자 기술이라는 것을 이해하게 될 것입니다. 이 책에서 행동 금융의 창시자 중 한 명인 Meyer Statman은 시장 불완전성과 의사 결정 심리학에 대한 새로운 연구를 수행하여 일반 사람들에게 투자의 복잡성을 안내합니다. Statman 교수의 주장은 명확하고 지능적이며, 증거는 상세하고 충분하며, 그의 글은 심오하고 매혹적입니다.
——윌리엄 N. 괴츠만
예일대학교 금융학과 교수, 예일경영대학원 국제금융센터 소장
Meyer Statman은 금융 분야에서 행동 연구를 개척했으며 행동 금융의 창시자이자 선구자입니다. 『행동재무개론』은 현명한 이론을 사용하여 일반 독자들이 시장과 자신을 이해할 수 있도록 돕습니다.
——바루흐 피쉬호프
카네기멜론대학교 교수, 국제위험분석학회 회장
표준 금융 이론에서는 투자자와 거래자가 모든 이용 가능한 정보를 고려하고 합리적으로 처리할 수 있는 합리적인 "슈퍼컴퓨터"라고 가정합니다. 그러나 투자자는 평범한 사람들이고, 평범한 욕구를 갖고 있으며, 평범한 인지적, 감정적 실수를 저지릅니다. Statman 교수의 "행동 금융에 대한 일반 입문"은 이론이 아닌 실제 금융이 어떻게 작동하는지를 보여줍니다. 현실 세계에 초점을 맞추고, 엄격하게 연구하고, 잘 논증한 이 책은 환상적인 안내서입니다.
—알렉스 에드먼스
영국 런던 경영대학원 재무학 교수
이 책에서 행동 금융 창립자인 Meyer Statman은 투자 수익과 투자가 자신의 모습과 느낌을 어떻게 만드는지 관심을 갖는 평범한 사람들을 설명합니다. 보통 사람들은 은퇴, 교육, 여행 등 다양한 투자 목표를 가지고 있습니다. 그들은 목표에 따라 서로 다른 위험을 감수합니다. 이 책을 읽으면 주식 가격이 어떻게 잘못 책정되고 지수가 이기기 어려운지 알게 될 것이며, 목표를 달성하기 위해 포트폴리오를 만드는 방법도 배우게 될 것입니다.
——테런스 오딘
캘리포니아대학교 버클리대학교 재무학과 교수
목적 중심의 자산 관리는 Meyer Statman의 훌륭한 책에서 찾을 수 있는 많은 통찰력 중 하나입니다. 일반 투자자는 투자를 통해 부를 얻고 싶어하지만 인생 목표에 필수적인 표현적이고 감정적인 수익도 원합니다. 이 책은 투자자, 금융컨설턴트 등 금융 실무자들이 꼭 읽어야 할 책이다.
——장 브루넬
Journal of Wealth Management 편집자이자 목표 기반 자산 관리의 저자
『행동재무학 일반개론』이라는 책은 꼭 읽어봐야 할 책입니다. 행동금융의 A부터 Z까지 모든 주제를 다루는 이 책은 읽기 경험이 매우 좋으며 모든 재무 분석가, 컨설턴트, 투자 관리자 및 투자자에게 꼭 필요한 책입니다.
——해럴드 이븐스키
Evensky & Katz 의장, 텍사스대학교 교수
이 책은 전문 투자자와 고객이 실제 포트폴리오 결정을 이해하고 내리는 데 도움이 될 것입니다.
——재무 분석가 저널
이 책은 행동금융을 투자에 다양하게 적용할 수 있는 방법을 소개하고 있으며, 특히 장기 투자자에게 적합합니다.
——파이낸셜 타임즈
목차
목차
1 부
행동과학 분야의 사람들은 평범한 사람들이다
제1장 평범한 사람들 003
2장 실용적, 표현적, 정서적 이득에 대한 욕구 011
3장 인지적 지름길과 실수 036
Chapter 4 감정의 지름길과 실수 070
Chapter 5 인지적, 정서적 오류 교정하기 094
제6장 행복체험, 삶 전반의 평가와 선택: 기대효용이론과 전망이론 118
Chapter 7 행동금융의 미스터리: 배당의 미스터리, 의도의 미스터리, 정기 고정 투자의 미스터리, 시간 분산의 미스터리 139
2 부
행동재무 및 자산 포트폴리오, 수명주기, 자산 가격, 시장 효율성
Chapter 8 행동 포트폴리오 이론 183
제9장 저축과 지출의 행동생활주기 230
Chapter 10 행동 자산 가격 책정 이론 266
Chapter 11 행동 효율적 시장 302
Chapter 12 행동재무의 의미 355
참고문헌 364
멋진 책 발췌
번역가의 서문
『행동재무학개론』은 행동재무학을 주제로 새로운 관점을 제시한 종합논문이자 명확한 논리와 독창성을 갖춘 행동재무교과서이다. 저자인 Meyer Statman은 행동 금융 분야의 "선구자"이자 "리더" 중 한 명으로 인정받고 있습니다.
행동금융과 표준금융은 기원은 같고 기원은 다르며 금융의 최전선이 됐다. 행동금융은 1980년대부터 급속도로 발전해 허쉬 셰프린(Hersh Shefrin), 로버트 실러(Robert Shiller) 등 수많은 혁신적인 행동금융 과학자와 노벨경제학상 수상자가 배출됐다. 이 책의 저자는 메이어 스태트먼(Meir Statman) 등이다. 표준 금융은 5가지 벤치마크를 기반으로 합니다.
1. 사람들은 합리적이다.
2. 사람들은 평균-분산 포트폴리오 이론에 설명된 대로 자산 포트폴리오를 구성합니다. 즉, 사람들의 자산 포트폴리오는 높은 기대 수익과 낮은 위험만을 요구합니다.
3. 사람들은 표준 생애주기 이론에서 설명하는 대로 저축하고 소비합니다. 즉, 사람들은 올바른 저축과 소비 방법을 찾고 이를 고수하는 것이 쉽다고 생각합니다.
4. 기대수익률은 표준자산가격이론에 의해 설명되는데, 여기서 기대수익률의 차이는 위험의 차이에 의해서만 결정됩니다.
5. 가격은 시장 가치와 동일하고 시장을 이기기 어렵기 때문에 시장은 효율적입니다.
그러나 사회가 발전함에 따라 표준금융이론과 증거 사이에 큰 격차(이상)가 나타났으며, 오늘날의 표준금융은 더 이상 통일성과 포용성을 갖추지 못하고 있습니다. 이러한 맥락에서 현대 행동 금융 과학자들은 금융의 초석을 재구성하여 표준 금융의 일부를 흡수하고 다른 일부를 폐기하여 이론, 증거 및 실무 사이에 다리를 놓았습니다. 현대 행동금융은 금융의 분석적 전제를 "실제 사람들"(이 책의 저자인 스태트먼이 "보통 사람들"이라고 부르는 것)이라는 이질적인 인지 수준으로 발전시키고, 개인들이 체계적으로 신고전주의 이론에서 벗어날 것이라고 믿습니다. 균형의.
보다 구체적으로 지금까지의 행동재무 발전은 두 단계로 나누어 볼 수 있다. 행동 금융의 1세대는 1980년대 초에 시작되었으며 일반적으로 사람들의 욕구, 즉 "합리적" 욕구에 대한 표준 재무 관점을 받아들였습니다. 이는 실용적인 이익, 즉 높은 수익과 낮은 위험으로 제한됩니다. 이 세대의 행동 금융에서는 사람들을 인지적, 감정적 오류에 굴복하고 합리적인 욕구를 추구하는 데 있어 잘못된 방향으로 인도되는 "비합리적인" 사람으로 묘사하는 경우가 많습니다.
행동금융 2세대는 현대 행동금융인데, 이는 이 책의 독특한 이론적 관점이기도 하다. , 진짜 사람들. 현대 행동금융은 먼저 사람들이 일련의 일상적인 욕구를 가지고 있다는 사실을 인정하고, 그것이 가져오는 실용적, 표현적, 감정적 이점을 인식하고, 일상적인 욕구와 실수를 구별하고, 사람들이 일상적인 욕구를 충족시키는 과정에서 지름길을 사용하고 실수를 피하도록 안내합니다. 사람들의 인지적, 감정적 지름길과 오류 외에도 사람들의 일상적인 욕구는 저축과 지출, 포트폴리오 구성, 자산 가격 책정, 시장 효율성 등 금융의 중요한 문제의 기초를 형성합니다. 표준 금융의 5가지 벤치마크와 달리 2세대 행동 금융은 사람들의 욕구와 인지적, 정서적 지름길과 실수에 대한 지식을 통합하여 2세대를 형성하는 대체 벤치마크를 제안합니다. 행동 금융의 초석은 다음과 같습니다.
1. 사람들은 평범한 사람들이다.
2. 사람들은 행동 포트폴리오 이론에 설명된 대로 자산 포트폴리오를 구성합니다. 즉, 자산 포트폴리오에 대한 사람들의 요구 사항은 높은 기대 수익과 낮은 위험을 넘어서는 것입니다. 예를 들어 사회적 책임과 사회적 지위를 요구합니다.
3. 사람들은 행동 생애주기 이론에서 설명된 대로 저축하고 소비합니다. 즉, 약한 자기 통제와 같은 일부 장애물로 인해 사람들이 올바른 저축 및 소비 방법을 찾고 이를 준수하는 것이 어렵습니다.
4. 투자의 기대수익률은 행동자산가격결정이론으로 설명되는데, 기대수익률의 차이는 위험차이뿐만 아니라 사회적 책임 및 사회적 지위에 의해서도 결정됩니다.
5. 시장은 가격이 시장 가치와 일치한다는 관점에서는 효율적이지 않지만 패배하기 어렵다는 관점에서는 효율적입니다.
저자는 이 책을 통해 사람들이 자신을 명확하게 보고, 자신의 욕구를 파악하고, 실수를 바로잡고, 금융 행동을 개선하는 방법을 배울 수 있기를 바란다. 금융 전문가, 대학생, 일반 독자 등 행동 금융은 그들에게 많은 금융 계몽을 가져다 줄 것입니다.
사실 금융전문가가 아마추어와 다른 이유는 행동금융에서 더 많은 영감을 받았기 때문이다. 행동금융이 주는 영감은 우리가 원하는 것을 더 깊이 이해하도록 안내합니다. 또한 인지적, 정서적 지름길과 그에 따른 실수를 포함하여 재정적 사실과 인간 행동에 대해 알려줍니다. 더욱이, 그것은 우리가 욕구를 충족시키려고 노력할 때 욕구의 균형을 맞추고 인지적, 정서적 오류를 바로잡는 데 도움이 됩니다. 이러한 이유로 나는 이 책을 독자들에게 적극 추천한다.
이 책은 지금까지의 2세대 행동재무 이론체계를 바탕으로 한 최초의 행동재무서이자 튜토리얼이다. 행동재무 1세대와 달리 이 책은 표준재무의 일부를 통합하고, 다른 부분을 대체하며, 이론, 증거, 실무를 연결하는 통일된 프레임워크를 제공합니다.
행동금융의 평범한 사람들보다 표준금융의 합리적인 사람들을 우아한 모델로 만드는 것이 더 쉽지만, 사람이 모델에 적응하는 것이 아니라 모델이 사람에게 적응해야 합니다. "보통 사람들은 이성적인 사람들보다 더 복잡합니다. 그러나 우리는 모두 평범한 사람들입니다. 일반적으로 적당히 무지하고 때로는 적당히 어리석지만 항상 적당히 정보를 얻을 수 있으므로 지능적인 행동이 어리석음의 비율에 비해 향상됩니다."(Meier Statman , 2017).
번역과 출판 과정에서 북경대학 출판부의 전폭적인 지원과 도움을 받았고, 편집자 Pei Lei에게 진심으로 감사드립니다. 내가 번역을 시작한 이래로 그녀는 항상 신뢰하고 이해하며 도움을 주었습니다. 많은 노력을 기울였으나 제한된 재능과 지식으로 인해 번역 과정에서 부적절하거나 오류가 있을 수 있으니 독자 여러분의 이해와 정정을 부탁드립니다.
이 책은 교육부 인문사회과학연구기획기금사업 “공급구조 최적화를 위한 효과적인 투자의 핵심역할 연구”(과제번호: 19YJA790025), 국가사회과학기금 전공사업”의 지원을 받아 제작되었습니다. 안정적인 경제 성장을 전제로 투자와 소비의 최적화” “중국 특성을 지닌 경제 건설의 역동적 관계에 관한 연구”(프로젝트 번호: 12&ZD088)와 협력 혁신에 대한 강력한 지원에 진심으로 감사드립니다. 중국 특색의 사회주의 경제 건설 센터.
허 징통
Jihai의 봄, 그는 Nankai의 Balitai 정원에 갔다.
서문/서문
소개
행동금융이란 무엇인가?
당신은 사랑하는 사람에게 선물을 주는 것을 고려하고 있으며 한 병의 가치를 주는 것이 더 나을지, 아니면 그냥 10달러를 주는 것이 더 좋을지 궁금합니다. 당신은 경제에 대해 어느 정도 이해하고 있는 이성적인 사람입니다. 따라서 당신은 10달러짜리 빨간 장미에 대해 생각합니다. 장미는 어떠한 실용적인 이익도 가져오지 않을 것입니다. 또 장미를 주는 것도 아깝다. 며칠 후 꽃잎이 시들어 떨어지면 버린다.
이제 10달러를 직접 보내는 것을 고려해 보세요. 귀하의 배우자가 10달러를 저축 계좌에 넣어둘 수도 있습니다. 그러면 그 돈은 이자와 함께 가치가 증가하여 배우자가 나이가 들면 요양원 비용을 지불하는 데 사용될 수 있습니다. 하지만 그녀가 지금 10달러를 쓰고 싶다면 그녀의 선호도, 또는 경제학자들이 그녀의 효용함수라고 부르는 것에 대해 얼마나 알고 있습니까? 아마도 그 효용성을 극대화시키는 것은 바로 식초 한 병일 것이다.
우리 보통 사람들은 단지 10달러를 보내는 것이 합리적일 수 있다는 것을 알고 있지만 그것이 매우 어리석은 일이라는 것도 알고 있습니다. 이 원칙을 따르면 분명히 당신이 사랑하는 것을 잃게 될 것입니다. 일반 사람들은 장미가 어떤 실용적인 이점도 가져오지 않지만, 표현적이고 감정적인 이점이 더 많다는 것을 알고 있습니다. 장미는 "사랑해요!"라고 말합니다. 장미는 "나는 사려 깊고 사려 깊은 사람입니다. 나와 결혼하면 잘못될 일이 없습니다."라고 말합니다. 반대로 발렌타인 데이에 집 문 앞에 있다면 당신이 사랑하는 사람이 10달러를 선물로 받으면 어떤 결과가 나올지 상상해 보세요.
좋아요, 당신은 좋은 이야기라고 말하지만 그것이 금융과 어떤 관련이 있습니까? 주식, 채권, 기타 모든 금융 상품과 서비스는 장미, 시계, 자동차, 맛있는 식사와 마찬가지로 실용적이고 표현적이며 정서적인 이점을 제공하기 때문에 큰 연관성이 있다고 말하고 싶습니다. 금융 상품과 서비스가 실용적인 혜택만 제공할 수 있다고 믿을 때 우리의 재무 관리 행동과 금융 시장 행동에 대한 많은 심오한 통찰력은 무시될 것입니다. 행동 금융은 당신과 나 같은 평범한 사람들을 위해 작성된 금융입니다. 평범한 사람들은 비합리적이지 않습니다. 우리는 실제로 꽤 똑똑하며 일반적으로 "정상적으로 똑똑합니다." 우리는 특별히 무지하지도 않고, 인지적, 감정적 오류를 저지르는 데 특별히 터무니없는 것도 아닙니다. 오히려 우리는 우리 자신의 방식으로 실용적이고 표현적이며 정서적인 이득을 추구하고 얻는 이러한 측면에서 정상입니다. 그러나 때때로 우리는 인지적 오류(예: 뒤늦은 판단 및 과신)와 감정적 오류(예: 과도한 두려움 및 비현실적인 희망)로 인해 "정상적이고 어리석은" 행동을 하기도 합니다.
이 책은 행동금융, 즉 평범한 사람들을 위한 금융과 평범한 사람들을 위한 금융에 관한 책입니다. 이 책은 다음 질문에 답할 것입니다. 일반 소비자, 저축자, 투자자, 관리자인 우리가 재정적 선택을 할 때 원하는 것은 무엇입니까? 우리는 재정적 선택에 대해 어떻게 생각하고 느끼는가? 우리는 어떤 조치를 취할 것인가? 우리의 행동은 금융시장에 어떤 영향을 미치며, 금융시장에 어떻게 반영됩니까?
이 책에서 제시하는 행동재무는 행동재무 2세대이다.
행동 금융의 1세대는 1980년대 초에 시작되었으며 일반적으로 사람들의 욕구, 즉 "합리적" 욕구에 대한 표준 재무 관점을 받아들였습니다. 이는 실용적인 이익, 즉 높은 수익과 낮은 위험으로 제한됩니다. 이 세대의 행동 금융에서는 사람들을 인지적, 감정적 오류에 굴복하고 합리적인 욕구를 추구하는 데 있어 잘못된 방향으로 인도되는 "비합리적인" 사람으로 묘사하는 경우가 많습니다.
2세대 행동금융에서는 사람을 평범한 사람으로 묘사합니다. 먼저 사람들이 일련의 일상적인 욕구를 가지고 있음을 인정하고, 그것이 가져오는 이점(실용적, 표현적, 정서적 이점)을 인식하고, 일상적인 욕구와 오류를 구별하고, 일상적인 욕구를 충족시키는 과정에서 지름길을 사용하도록 안내하고 실수를 피하도록 안내합니다. . 우리의 인지적, 감정적 지름길과 오류 외에도 우리의 평범한 욕구는 저축과 지출, 포트폴리오 구성, 자산 가격 책정, 시장 효율성 등 금융의 중요한 주제의 기초가 됩니다. 이 모든 주제는 이 책에서 다룹니다.
우리는 부의 실용적인 이익 외에도 투자에서 더 많은 것을 원합니다. 우리는 부자가 되고, 가난에서 벗어나고, 가족을 부양하고, 우리의 가치에 충실하고, 높은 사회적 지위를 달성하고, 게임을 하고 승리하려는 욕구 등으로부터 표현적이고 감정적인 혜택을 원합니다. 투자 게임을 플레이하고 승리함으로써 얻을 수 있는 표현적, 감정적 이점은 억만장자 수준의 투자 전문가뿐만 아니라 아마추어 데이 트레이더 및 기타 모든 사람들의 관심을 끌고 있습니다. 2008~2009년 금융 위기 당시 모기지 담보 증권으로 수십억 달러를 벌어들인 것으로 유명한 Paulson & Co. 헤지 펀드의 John Paulson을 살펴보십시오. 많은 동료들과 마찬가지로 Paulson은 평생 동안 쓸 수 있는 것보다 더 많은 돈을 가지고 있음에도 불구하고 조만간 은퇴할 계획이 없습니다. 그는 "아시다시피 저는 아직 어립니다. 고작 56세입니다. 조지 소로스를 보면 81세인 것 같습니다. 워렌 버핏은 81세입니다. 칼 아이칸트는 몇 살입니까?"라고 말했습니다. Paulson은 투자가 게임이라는 것을 잘 알고 있으며, 참여하고 승리함으로써 얻을 수 있는 표현적, 감정적 이점에 대한 자신의 열망을 공개적으로 밝혔습니다. "어떤 사람은 체스를 좋아하고, 어떤 사람은 주사위 놀이를 좋아합니다. 그것은 마치 게임 같아서 플레이하는 것이 재미있습니다." 그는 덧붙입니다. "이기면 더 재미있습니다." 우리는 행동 금융이 단순한 놀이에 지나지 않는다는 말을 자주 듣습니다. 인지적, 정서적 오류로 인해 오해를 받는 비합리적인 사람들에 대한 일련의 이야기로, 표준 금융의 통합 구조가 부족합니다. 그러나 오늘날의 표준 금융은 이론과 증거 사이에 큰 격차가 있기 때문에 더 이상 통일되지 않습니다. 이 책은 표준 금융의 일부를 통합하고 다른 일부는 폐기하여 이론, 증거 및 실무 사이에 다리를 놓는 행동 금융의 통합 구조를 제공합니다.
표준 금융은 다음 5가지 초석 위에 구축됩니다.
1. 사람들은 합리적이다.
2. 사람들은 평균-분산 포트폴리오 이론에 설명된 대로 자산 포트폴리오를 구성합니다. 즉, 자산 포트폴리오에 대한 사람들의 요구 사항은 높은 기대 수익과 낮은 위험뿐입니다.
3. 사람들은 표준 생애주기 이론에 설명된 대로 저축하고 소비합니다. 즉, 사람들은 올바른 저축과 소비 방법을 쉽게 찾고 이를 고수합니다.
4. 투자에 대한 기대 수익은 표준 자산 가격 이론에 의해 설명되며, 기대 수익은 다음과 같이 다릅니다.
위험 차이에 따라 결정됩니다.
5. 가격은 시장 가치와 동일하고 시장을 이기기 어렵기 때문에 시장은 효율적입니다.
행동 금융은 표준 금융의 5가지 구성 요소 각각에 대해 사람들의 욕구와 인지적, 감정적 지름길 및 실수에 대한 지식을 통합하여 대안을 제안합니다.
행동 금융은 다음 5가지 초석을 바탕으로 구축됩니다.
1. 사람들은 평범한 사람들이다.
2. 사람들은 행동 포트폴리오 이론에 설명된 대로 자산 포트폴리오를 구성합니다. 즉, 자산 포트폴리오에 대한 사람들의 요구 사항은 높은 기대 수익과 낮은 위험을 넘어 사회적 책임과 사회적 지위를 요구합니다.
3. 사람들은 행동수명주기 이론에서 설명된 대로 저축하고 소비합니다. 즉, 사람들이 올바른 저축과 소비 방법을 찾고 이를 고수하는 것을 어렵게 만드는 약한 자제력과 같은 몇 가지 장애물이 있습니다.
4. 투자의 기대수익률은 행동자산가격결정이론으로 설명되는데, 기대수익률의 차이는 위험차이뿐만 아니라 사회적 책임과 사회적 지위에 의해서도 결정됩니다.
5. 가격이 시장가치와 같다는 관점에서 보면 시장은 효율적이지 않지만, 패배하기 어렵다는 관점에서는 시장이 효율적이다.
현대 금융 또는 현대 포트폴리오 이론으로도 알려진 표준 금융의 역사는 1950년대 후반과 1960년대 초반으로 거슬러 올라갑니다. 머튼 밀러(Merton Miller)와 프랑코 모딜리아니(둘 다 노벨 경제학상 수상자)는 1961년에 투자자를 합리적인 존재로 묘사했습니다. 효율적 시장은 1965년 Eugene Fama(또한 노벨상 수상자)에 의해 설명되었습니다. 1952년 해리 마코위츠(또 다른 노벨상 수상자)는 자산 포트폴리오의 기대 수익률과 위험에만 관심이 있는 투자자들, 즉 평균-분산 자산 포트폴리오의 초기 형태에 대해 "처방전"을 내렸고, 1959년에 그는 다음과 같은 처방을 내렸습니다. 그러한 포트폴리오에 대한 더 자세한 양식. William Sharpe(또 다른 노벨상 수상자)는 투자자의 실제 선택을 설명하기 위해 Markowitz의 평균-분산 포트폴리오 "처방"을 채택하고 1964년에 자본화 모델을 제안했습니다. 자산 가격 이론(CAPM). 이 이론에 따르면 기대수익률의 차이는 위험의 차이에 따라 결정됩니다. 표준 금융 이전의 금융을 "원시 행동 금융"이라고 부를 수 있고, 그 이후의 금융(1980년대 초반 시작)을 행동 금융이라고 부를 수 있습니다. 원시 행동 금융은 금융의 "전체" 기간으로, 실용적이고 표현적이며 감정적인 혜택을 얻으려는 일반적인 욕구를 인식하고 일반적인 행동을 설명합니다. 이러한 일상적인 행동은 인지적, 정서적 지름길에 의해 유도되고 인지적, 정서적 오류로 인해 잘못된 방향으로 인도됩니다.
그러나 원래의 행동 재무 구조는 지저분하고 사용하기 쉽지 않으며 일반적인 결론은 일화에서 직접 도출되는 경우가 많습니다. 표준 금융은 금융의 '거식증' 시기를 지배했고, 그 옹호자들은 세상의 문제에 답하기보다는 배제하느라 바빴습니다. 허쉬 셰플린(Hersh Shefflin)과 나는 1984년 기사에서 투자자의 욕구, 인지적, 감정적 지름길 및 실수가 특정 주식에 대한 선호도에 영향을 미친다고 주장하면서 행동 금융의 초기 옹호자였습니다. Morton Miller(Standard Finance의 창립자 중 한 명)는 1986년 기사에서 다음과 같이 응답했습니다. "주식은 종종 경제 모델에서 추상적인 '수익 묶음'이 아닙니다. 각각의 포트폴리오 뒤에는 가족 사업, 가족 불화, 가족 불화에 대한 이야기가 있습니다. 상속, 이혼 합의, 그리고 우리의 포트폴리오 선택 이론과 아무 관련이 없는 수많은 다른 이야기들 우리가 모델링 이야기에서 이 모든 것을 추상화하는 이유는 그것들이 지루하기 때문이 아니라 너무 흥미로워서 우리의 주된 관심사가 되어야 할 지배적인 시장 세력으로부터 우리의 주의를 돌리십시오.”
그러나 가족 사업의 영향, 가족 분쟁, 상속 재산, 이혼 합의에 대한 질문은 재정적인 문제입니다. 이러한 문제 뒤에는 실용적, 표현적, 정서적 이득을 얻으려는 사람들의 욕구, 인지적, 정서적 지름길을 택하려는 본능, 인지적, 정서적 실수의 함정이 있습니다. 우리는 어머니가 우리에게 물려준 돈을 낭비할 수도 있지만 동시에 그 중 일부를 우리 아이들에게 유산으로 남겨야 한다고 생각합니다. 우리는 주식을 매도하는 것을 꺼릴 수도 있지만 배당금을 기꺼이 사용합니다. 더욱이, 시장의 주요 세력은 우리의 행동에 의해 주도됩니다. 이러한 행동을 이해하지 못한다면 시장의 힘을 이해할 희망도 없습니다. 우리는 지금 “근육질과 건강” 금융을 위해 노력하고 있지만, 행동 금융은 여전히 진행 중인 작업으로 일반 사람들의 행동에 영향을 미치고 금융 시장에 반영되는 욕구, 지름길, 행동을 설명합니다.
행동 금융 연구소는 우리의 욕구(고수익의 실용적 이점뿐만 아니라 투자의 표현적, 감정적 이점에 더해), 욕구를 충족하기 위해 취하는 지름길, 우리가 범하는 인지적, 감정적 실수에 대한 탐구를 포함합니다. , 포트폴리오 구성 방법, 일부 투자가 다른 투자보다 더 높은 수익을 창출하는 이유, 시장을 이길 수 있는지 여부. 동시에 행동금융은 무지에서 지식으로 변화하고, 현명한 행동과 어리석은 행동의 비율을 높이려고 노력하는 사람들에게도 경험을 제공할 것입니다.
| 브랜드 | I READING |
| 원 산 지 | 중국 |
| 포장단위별 내용물의 용량(중량), 수량 | 200g |
| 에디션 횟수 | 행동재무에 대한 일반 지식 |
제품 가격, 포장, 사양 등의 정보는 예고 없이 변경될 수 있습니다. 적시에 제품 정보를 업데이트 할 수 있도록 최선을 다하지만, 받은 실제 제품을 참고하시기 바랍니다. 제품을 사용하기 전에 반드시 제품에 동봉된 라벨, 경고 및 설명을 읽어 주십시오.
상세정보 보기