Yamiアプリをダウンロードします
フィードバック




編集者の選択
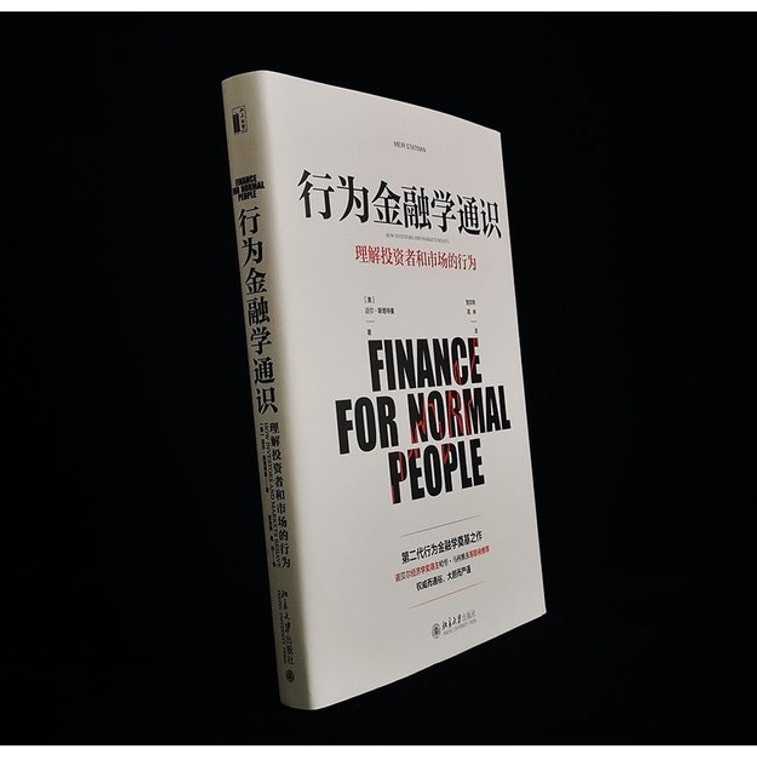
1.権威ある著者:行動ファイナンスの創始者であるマイヤー・スタットマン教授の新たな傑作。
2. マイルストーンとなる傑作:第一世代の「合理的な人々」のファイナンスをベースに、「普通の人々」に基づいた第二世代の行動ファイナンスのフレームワークを構築し、「第二世代の行動ファイナンスの礎となった作品」として知られています。 。
3. 著名な訳者:訳者は南開大学経済学部教授で国内行動金融研究の第一人者である何京通氏で、言葉遣いが厳密で学術的で読みやすい翻訳となっています。
4. 「一般」の読者: この本の内容は、豊富で興味深い事例と詳細な文献を含め、徹底的かつ理解しやすく、一般の読者でも専門家でも読むことができます。
5. 多くの著名人による推薦: ノーベル賞受賞者ハリー・マーコウィッツ、バンガード・グループ創設者ジョン・C・ボーグル、およびFinancial Analysts JournalやJournal of Wealth Managementなどの多くの世界クラスの学術誌の編集長。
6. 豊富なリソース: この本を購入し、本の後ろにある申し込みフォームの指示に従って、コースウェア、多読資料、その他の資料を入手してください。
簡単な紹介
本書の著者であるマイヤー・スタットマンは、行動ファイナンス分野の先駆者であり創始者として知られており、彼の『行動ファイナンス入門』は「一般人」向けに書かれた一般論書であり、明確な論理を備えた行動ファイナンスの教科書でもあります。そしてオリジナリティ。
この本の中で著者は、金融の分析前提を「普通の人々」に広め、人々の欲望や認知的、感情的な近道や間違いについての知識を取り入れ、行動ファイナンスの第二世代の基礎を構築しています。読者が欲望を特定し、間違いを修正し、市場と投資家の行動パターンを理解し、より良い投資決定を下せるように支援します。
訳者お二人は行動ファイナンスの研究に長く携わっており、『行動ファイナンス概説』の翻訳は丁寧かつわかりやすく、言葉遣いも厳しく、学術的かつ読みやすいものとなっています。
本書は、投資心理学、認知科学、行動ファイナンスに新たな地平を切り開き、投資家や市場行動の背後にある経済学と心理学的原理を明らかにし、行動ファイナンスの扉に足を踏み入れたい人にとって必読の書です。
著者について
メイア・スタットマンは、サンタクララ大学レビー経営大学院のグレン・クリメック金融教授であり、行動ファイナンスの創始者であり先駆者です。彼の理論は、非合理的な普通の人々が市場の真の参加者であると主張し、行動と金融の統一された構造を確立しました。その研究基盤には、一般の人々の行動、行動ポートフォリオ理論、行動ライフサイクル理論、行動資産価格理論、行動市場効率性が含まれます。彼は、Baker IMCA Journal Awards を 3 回、Graham and Dodd Awards を 3 回受賞しており、Batterymarch Fellowship、Moskowitz Award、William F. Sharpe Award、Bernstein Fabozzi/Ya などの重要な賞 (Cobb Levy Outstanding Paper Award や Davie 賞など) も受賞しています。倫理賞。
何京通博士は、南開大学のエリート教授、経済学部教授、博士指導教員、南開大学行動経済学研究センター所長兼研究員、社会主義協同イノベーションセンター研究員です。中国の特色ある経済建設、米国ミネソタ大学ツインシティーズキャンパス客員研究員、米国ブラウン大学上級客員研究員。主な研究分野は、行動経済学理論、実験マクロ経済学、行動金融、マクロ経済分析と予測です。中国で最も早くから行動経済学の研究に取り組んできた学者の一人であり、行動経済学関連の著作を20冊以上翻訳、主宰している。
Gao Lin 博士は、天津職業技術師範大学経済管理学部の講師です。主な研究分野は行動経済学とマクロ経済管理で、国、地方、省庁レベルのプロジェクトに多数参加し、行動経済学の分野で多くの著作を翻訳している。
素晴らしい本のレビュー
ポゴはかつてこう言いました、「私たちは敵に遭遇しました、そしてその敵は私たち自身です。」スタットマン教授は、著書「行動ファイナンス入門」の中で、行動ファイナンスの基本を明確かつ徹底的に説明しています。心理的な間違いを防ぎ、より賢い投資家になれます。
——バートン・G・マルキール
プリンストン大学投資教授、プリンストン化学銀行頭取、米国大統領経済諮問委員会のメンバー、『ウォール街の散歩』の著者
マイヤー・スタットマン教授は、「行動ファイナンス入門」の中で、投資家を合理的な人々ではなく普通の人々であると述べていますが、これは初期の行動ファイナンス理論とは異なり、従来の教科書にあるような利益の追求ではなく、合理的な参加者です。一般の投資家は、証券投資ポートフォリオ、貯蓄、消費、資産価格設定のプライマリーマーケットの効率性に関するスタットマンの革新的な理論の基礎を形成しています。
——ハリー・マーコウィッツ
ノーベル経済学賞受賞者、カリフォルニア大学レディ・スクール・オブ・ビジネスの金融教授
成功するには、適切な投資決定を下す必要があるため、まず優れた投資家にならなければなりません。 『行動ファイナンス入門』では、シンプル、分散、低コストの投資の知恵を習得し、優れた投資家となり、長期的に焦点を当て、市場に勝つ方法を示しています。
——ジョン・C・ボーグル
バンガード・グループ創設者、ボルグ金融市場リサーチセンター所長、「インデックスファンドのゴッドファーザー」
マイヤー・スタットマンは、著書『行動ファイナンス全般』の中で、認知的および感情的エラーについて詳細かつ徹底的に紹介し、行動ファイナンスへの狼煙を上げています。マイヤー教授の理論と研究は、「自分が何者であるか分からない場合、株式市場がそれを知るのに役立ちます。高いコストを払ってでも助けてくれるでしょう。」ということを証明しました。行動ファイナンスのこの古典的な著作を読めば、行動ファイナンスを回避する方法がわかります。それ、これらのエラー。
——ポール・スロヴィック
オレゴン州立大学心理学教授、『Perception of Risk』の著者
この本は行動ファイナンス分野の必読書です。マイヤー・スタットマンは、洞察力に富んだ著書『行動ファイナンス』で、投資家、ファンドマネージャー、金融ルールの作成者に多大な貢献をしてきました。なぜいつもすぐに売りすぎて遅すぎるのか疑問に思ったことがあるなら、ぜひこの本を読んでください。
——羅文泉
MITスローン経営大学院の金融教授
『行動ファイナンス入門』という本を読むと、「自己認識」が最も価値のある投資スキルであることがわかります。この本の中で、行動ファイナンスの創始者の一人であるマイヤー・スタットマンは、市場の不完全性と意思決定の心理学に関する斬新な研究を実施し、投資の複雑さを一般の人々に案内しています。スタットマン教授の議論は明確かつ知的であり、証拠は詳細かつ十分であり、彼の著作は深遠で魅力的です。
——ウィリアム・N・ゲッツマン
エール大学金融教授、エール大学経営大学院国際金融センター所長
マイヤー・スタットマンは金融分野における行動研究の先駆者であり、行動ファイナンスの創始者であり先駆者です。 「行動ファイナンス入門」は賢明な理論を使用して、一般の読者が市場と自分自身を理解できるように支援します。
——バルーク・フィッシュホフ
カーネギーメロン大学教授、国際リスク分析学会会長
標準的な金融理論では、投資家やトレーダーは、入手可能なすべての情報を検討し、合理的に処理できる合理的な「スーパーコンピューター」であると想定されています。しかし、投資家は普通の人間であり、普通の欲望を持ち、普通の認識的および感情的な間違いを犯します。スタットマン教授の「行動ファイナンス概説」は、ファイナンスが理論ではなく実際にどのように機能するかを私たちに明らかにします。現実世界に焦点を当て、厳密に調査され、十分に議論された、素晴らしいガイドです。
—アレックス・エドマンズ
英国ロンドンビジネススクール金融教授
この本の中で、行動ファイナンスの創始者マイヤー・スタットマンは、投資収益や投資によって見た目や気分がどのように変化するかを気にする一般の人々について説明しています。普通の人は、退職、教育、旅行など、投資に対して多くの目標を持っています。目標に応じて異なるリスクを取ります。この本を読むことで、株の価格設定がどのように誤っているのか、インデックスに勝つのが難しいのかを学び、目標を達成するためのポートフォリオを作成する方法を学びます。
——テレンス・オーディーン
カリフォルニア大学バークレー校金融教授
目的に基づいた資産管理は、マイヤー・スタットマンの優れた著書に記載されている多くの洞察のうちの 1 つです。一般の投資家は、投資によって富を得ることを望んでいますが、人生の目標にとって重要な表現的かつ感情的なリターンも求めています。本書は投資家や財務コンサルタントなど金融実務家必読の書です。
——ジャン・ブルネル
『Journal of Wealth Management』の編集者、『Goals-Based Wealth Management』の著者
『行動ファイナンス入門』という本は必携です。行動ファイナンスに関する A から Z までのすべてのトピックを網羅しており、読み心地は非常に優れており、すべての金融アナリスト、コンサルタント、投資マネージャー、投資家にとって必携の本です。
——ハロルド・エヴンスキー
Evensky & Katz 議長、テキサス大学教授
この本は、プロの投資家とその顧客が実際のポートフォリオを理解し、意思決定を行うのに役立ちます。
——ファイナンシャル・アナリスト・ジャーナル
この本は、投資における行動ファイナンスの優れた応用例を多数紹介しており、特に長期投資家に適しています。
——フィナンシャル・タイムズ
目次
目次
パート1
行動科学の人々は普通の人です
第1章 普通の人003
第 2 章 功利的、表現的、感情的な利益への欲求 011
第 3 章 認知の近道と間違い 036
第4章 感情の近道と間違い070
第5章 認知的および感情的エラーの修正 094
第6章 幸福の経験、人生全体の評価と選択:期待効用理論と見通し理論 118
第 7 章 行動ファイナンスの謎: 配当の謎、意図の謎、定期的な固定投資の謎、時間分散の謎 139
パート2
行動ファイナンスと資産ポートフォリオ、ライフサイクル、資産価格、市場効率
第8章 行動ポートフォリオ理論 183
第9章 貯蓄と支出の行動ライフサイクル 230
第 10 章 行動資産価格理論 266
第 11 章 行動的に効率的な市場 302
第 12 章 行動ファイナンスの含意 355
参考資料 364
素晴らしい本の抜粋
訳者序文
『行動ファイナンス入門』は、行動ファイナンスをテーマとした全く新しい視点の総合書であり、明確なロジックとオリジナリティを備えた行動ファイナンスの教科書でもあります。著者のマイヤー・スタットマンは、行動ファイナンスの分野における「先駆者」および「指導者」の一人として知られています。
行動ファイナンスとスタンダードファイナンスは、起源は同じであり、起源は異なりますが、金融の最前線となっています。行動ファイナンスは 1980 年代から急速に発展し、ハーシュ・シェフリン氏やロバート・シラー氏(2013 年ノーベル賞受賞者)、リチャード・セイラー氏(2017 年ノーベル賞受賞者)など、多くの革新的な行動ファイナンス科学者やノーベル経済学賞受賞者が誕生しました。本書の著者Meir Statman(メイア・スタットマン)など標準的な財務は、次の 5 つのベンチマークに基づいています。
1. 人々は合理的です。
2. 人々は平均分散ポートフォリオ理論で説明されるように資産ポートフォリオを構築します。つまり、人々の資産ポートフォリオは高い期待リターンと低いリスクのみを必要とします。
3. 人々は標準的なライフサイクル理論で説明されているように貯蓄と支出をします。つまり、人々は正しい貯蓄と支出の方法を見つけてそれを守るのは簡単だと考えています。
4. 期待投資収益率は標準的な資産価格設定理論によって説明され、期待収益率の違いはリスクの違いによってのみ決定されます。
5. 価格は市場価値に等しく、市場に勝つのは難しいため、市場は効率的です。
しかし、社会の発展に伴い、標準的な金融理論と証拠との間に大きなギャップ(アノマリー)が生じ、今日の標準的な金融は統一的かつ包括的ではなくなりました。これに関連して、現代の行動ファイナンスの科学者は、理論、証拠、実践の間に橋を架けるために、標準的なファイナンスの一部を吸収し、他の部分を捨てて、ファイナンスの基礎を再構築しました。現代の行動ファイナンスは、金融の分析前提を「現実の人々」(本書の著者スタットマンが「普通の人々」と呼んでいる)の異質な認知レベルにまで前進させ、個人は新古典理論から体系的に逸脱すると信じている。バランスの。
具体的には、これまでの行動ファイナンスの発展は2つの段階に分けられます。第一世代の行動ファイナンスは 1980 年代初頭に始まり、人々の欲望についての標準的な金融観、つまり功利的な利益、つまり高収益と低リスクに限定された「合理的な」欲望が一般に受け入れられました。この世代の行動ファイナンスでは、人々を「非合理的」、つまり認知的および感情的な誤りに陥り、合理的な欲求の追求で誤解される人々として描くことがよくあります。
第二世代の行動ファイナンスは現代行動ファイナンスであり、これも本書のユニークな理論的視点であり、人々を「普通の人々」(したがって、本書のタイトルは直訳すると「普通の人のためのファイナンス」となります)、つまり「普通の人々」として表現されています。 、 現実の人間。現代の行動ファイナンスは、まず人々が一連の普通の欲求を持っていることを認め、それがもたらす功利的、表現的、感情的な利益を認識し、普通の欲求と間違いを区別し、普通の欲求を満たす過程で近道を使用し間違いを避けるように人々を導きます。人々の認知的および感情的なショートカットや間違いに加えて、人々の日常的な欲求は、貯蓄と支出、ポートフォリオの構築、資産の価格設定、市場の効率性など、金融における重要な問題の基礎を形成しています。標準的なファイナンスの 5 つのベンチマークとは異なり、第 2 世代の行動ファイナンスは、人々の欲望、認知的および感情的な近道と間違いに関する知識を組み込んだ、第 2 世代の行動ファイナンスの基礎となる代替ベンチマークを提案します。
1. 人々は普通の人です。
2. 人々は行動ポートフォリオ理論で説明されているように資産ポートフォリオを構築します。つまり、資産ポートフォリオに対する人々の要求は、高い期待収益と低いリスクを超えています。たとえば、社会的責任や社会的地位を要求します。
3. 人々は行動ライフサイクル理論で説明されているように貯蓄と支出を行います。つまり、弱い自制心のようないくつかの障害により、人々は貯蓄と支出の正しい方法を見つけてそれに従うことが困難になります。
4. 投資の期待収益は行動資産価格理論によって説明され、期待収益の違いはリスクの違いだけでなく、社会的責任や社会的地位によっても決定されます。
5. 市場は、価格と市場価値が等しいという観点からは効率的ではありませんが、敗北するのが難しいという観点からは効率的です。
この本を通じて、著者は人々が自分自身を明確に認識し、自分の欲望を特定し、間違いを修正し、経済行動を改善することを学ぶことができることを望んでいます。金融専門家、大学生、一般読者のいずれであっても、行動ファイナンスは金融に関する多くの啓発をもたらすでしょう。
実際、金融の専門家がアマチュアと異なる理由は、彼らが行動ファイナンスからより多くのインスピレーションを受けているからです。行動ファイナンスによって与えられるインスピレーションは、私たちが自分の欲望をより深く理解できるように導きます。また、認知的および感情的なショートカットと、それに対応して犯した間違いなど、経済的事実や人間の行動についても教えてくれます。さらに、それは私たちが欲望を満たそうとするときに、私たちの欲望のバランスを取り、認知的および感情的な間違いを修正するように導きます。このような理由から、私はこの本を読者に強くお勧めします。
本書は、これまでのところ、第 2 世代行動ファイナンスの理論体系に基づいた最初の行動ファイナンス書籍またはチュートリアルです。第一世代の行動ファイナンスとは対照的に、本書は、標準ファイナンスの一部を組み込み、他の部分を置き換え、理論、証拠、実践を結び付ける統一フレームワークを提供します。
標準的な金融の合理的な人々を、行動金融の普通の人々よりもエレガントなモデルに当てはめるのは簡単ですが、モデルは人々に適応する必要があり、人々がモデルに適応するのではありません。 「普通の人は合理的な人よりも複雑です。しかし、私たちは皆普通の人です。通常は適度に無知で、時には適度に愚かですが、常に適度に情報を得ることができ、それによって知的行動が改善されます。愚かさの割合と比較して」(マイヤー・スタットマン) 、2017)。
翻訳・出版にあたり、北京大学出版局から多大なるご支援とご協力をいただきました、編集者のペイ・レイ氏に心より感謝申し上げます。私が翻訳を始めて以来、彼女は常に信頼し、理解し、助けてくれました。多大な労力と労力を費やしておりますが、翻訳の過程で不適切な部分や誤訳が生じる可能性は避けられず、読者の皆様にもご理解と修正をお願いいたします。
本書は、文部科学省人文社会科学研究計画基金事業「供給構造の最適化における効果的な投資の重要な役割に関する研究」(課題番号:19YJA790025)および国家社会科学基金大型プロジェクト「」の助成を受けています。 「経済の安定成長を前提とした投資と消費の最適化」 平素より「中国の特性と経済建設の動的な関係に関する研究」(課題番号:12&ZD088)及び協創事業に多大なるご支援を賜り、心より感謝申し上げます。中国の特色ある社会主義経済建設センター。
何京通
治海の春、彼は南海のバリタイガーデンに行きました。
序文/序文
導入
行動ファイナンスとは何ですか?
あなたは愛する人に贈り物をしようと考えていて、価値のあるボトルを贈るのが良いのか、それとも単に 10 ドルを贈るのが良いのか迷っています。あなたは金融については少し知っている合理的な人です。したがって、10 ドルの赤いバラについて考えます。バラは何の実用的な利益ももたらさないでしょう。彼女にとって、そのバラは食べたり飲んだりすることができないのです。また、バラを贈るのはもったいないです。数日後、花びらがしおれて落ちると、彼女はそれらを捨てます。
ここで、10 ドルを直接送金することを検討してください。あなたの配偶者は 10 ドルを普通預金口座に預けるかもしれません。そのお金は利子とともに価値が上がり、彼女が年をとったときに老人ホームの費用を支払うために使用できます。しかし、彼女が今 10 ドルを使いたいと考えている場合、彼女の好み、または経済学者が彼女の効用関数と呼ぶものについてどれだけ知っていますか?おそらく、その利用機能を最大限に発揮しているのは、酢のボトルでしょう。
私たち一般人は、10 ドルを送るのが合理的かもしれないことを知っていますが、それが非常に愚かであることも知っています。この原則に従うと、確実に愛するものを失うことになります。一般の人は、バラが実用的な利益をもたらさないことを知っていますが、バラはより表現的で感情的な利益をもたらします。バラは言う:「私はあなたを愛しています!」 バラは言う:「私は思いやりがあり、思いやりのある人です。私と結婚することは間違いありません。」 逆に、バレンタインデーに、あなたがドアの前にいる場合は、あなたが愛する人に 10 ドルをプレゼントしたら、その結果を想像してみてください。
それはいい話だとあなたは言いますが、それが金融と何の関係があるのでしょうか?株式、債券、その他すべての金融商品やサービスは、バラ、時計、車、グルメと同じように、実用的で表現的で感情的な利点を提供するので、大きなつながりがあると言えます。金融商品やサービスが功利的な利益しか提供できないと考えると、私たちの財務管理行動や金融市場行動に関する多くの深い洞察が無視されることになります。行動ファイナンスは、あなたや私のような普通の人々のために書かれたファイナンスです。普通の人は非合理的ではありません。私たちは実際にはかなり賢く、通常は「普通の賢さ」です。私たちは特別に無知であるわけでも、認知的および感情的な間違いを犯すことが特別にとんでもないわけでもありません。むしろ、私たちはこれらの点では正常であり、自分なりの方法で功利的、表現的、感情的な利益を求め、獲得しています。しかし、私たちは時々、認知的間違い(後知恵や自信過剰など)や感情的な間違い(過剰な恐怖や非現実的な希望など)によって誤解され、「普通の愚か者」になることがあります。
この本は、行動ファイナンス、つまり一般の人々のための、そして一般の人々に関するファイナンスについての本です。この本は、次の質問に答えます。一般の消費者、貯蓄者、投資家、経営者は、お金の選択をするときに何を望んでいますか?経済的な選択について私たちは何を考え、感じているでしょうか?私たちはどのような行動をとりますか?私たちの行動は金融市場にどのような影響を与え、金融市場にどのように反映されるのでしょうか?
本書で紹介される行動ファイナンスは第2世代の行動ファイナンスです。
第一世代の行動ファイナンスは 1980 年代初頭に始まり、人々の欲望についての標準的な金融観、つまり功利的な利益、つまり高収益と低リスクに限定された「合理的な」欲望が一般に受け入れられました。この世代の行動ファイナンスでは、人々を「非合理的」、つまり認知的および感情的な誤りに陥り、合理的な欲求の追求で誤解される人々として描くことがよくあります。
第 2 世代の行動ファイナンスでは、人々を普通の人として表現します。それはまず、人々が一連の普通の欲望を持っていることを認識し、それがもたらす利点(功利的、表現的、感情的な利点)を認識し、普通の欲望と間違いを区別し、普通の欲望を満たす過程で近道を使用し、間違いを避けるように人々を導きます。 。私たちの認知的および感情的な近道や間違いに加えて、貯蓄と支出、ポートフォリオの構築、資産の価格設定、市場の効率性など、金融における重要なテーマの根底には、私たちの日常的な欲求があります。これらすべてのトピックがこの本でカバーされています。
私たちは投資によって、功利的な富の獲得以外に、それ以上の何かを望んでいます。私たちは、豊かになりたい、貧困から解放されたい、家族を養いたい、自分の価値観に忠実でありたい、高い社会的地位を獲得したい、ゲームをして勝ちたいなどの欲求から、表現的かつ感情的な利益を得たいと考えています。投資ゲームをプレイして勝利することによる表現力豊かで感情的なメリットは、億万長者レベルの投資専門家だけでなく、アマチュアのデイトレーダーやその他すべての人を魅了します。ポールソン・アンド・カンパニーのヘッジファンドのジョン・ポールソン氏を見てみましょう。彼は2008年から2009年の金融危機中に住宅ローン担保証券から数十億ドルを稼いだことで有名です。多くの同僚と同様に、ポールソンには、数生涯で使い切れないほどのお金があるにもかかわらず、すぐに引退する計画はない。 「ご存知のように、私はまだ若く、まだ56歳です。ジョージ・ソロスを見ると、彼は81歳だと思います。ウォーレン・バフェット、彼は81歳です。カール・イカントは何歳ですか??」ポールソンは投資がゲームであることをよく知っており、参加して勝つことで得られる表現的かつ感情的なメリットを望んでいることをオープンに語ります。 「チェスをするのが好きな人もいれば、バックギャモンをするのが好きな人もいます。これはゲームのようなもので、プレイするのが楽しいです。」と彼は付け加えました、「勝ったときの方が楽しいです。」 行動ファイナンスは単なる行動ファイナンスであるということをよく聞きます。認知的および感情的な誤りによって誤解される不合理な人々についての一連の物語であり、標準的な金融の統一的な構造が欠けています。しかし、今日の標準的な金融は理論と証拠の間に大きな隔たりがあり、もはや統一されていません。この本は、行動ファイナンスの統一構造を提供し、標準的なファイナンスの一部を組み込み、他の部分を破棄して、理論、証拠、実践の間に橋を架けます。
標準的な財務は、次の 5 つの基礎に基づいて構築されています。
1. 人は合理的です。
2. 人々は平均分散ポートフォリオ理論で説明されるように資産ポートフォリオを構築します。つまり、資産ポートフォリオに対する人々の要件は、高い期待リターンと低いリスクだけです。
3. 人々は標準的なライフサイクル理論に従って貯蓄と支出を行います。つまり、人々は正しい貯蓄と支出の方法を簡単に見つけて、それを守ります。
4. 投資に対する期待収益率は、標準的な資産価格設定理論によって説明されます。この場合、期待収益率の違いは次のとおりです。
リスクの違いによって決まります。
5. 価格は市場価値に等しく、市場に勝つのは難しいため、市場は効率的です。
標準ファイナンスの 5 つの構成要素のそれぞれについて、行動ファイナンスは、人々の欲望と認知的および感情的な近道と間違いに関する知識を組み込んで、代替案を提案します。
行動ファイナンスは次の 5 つの基礎に基づいて構築されています。
1. 人々は普通の人です。
2. 人々は行動ポートフォリオ理論で説明されているように資産ポートフォリオを構築します。つまり、資産ポートフォリオに対する人々の要求は、高い期待収益と低いリスクを超えています。たとえば、社会的責任や社会的地位が求められます。
3. 人々は行動ライフサイクル理論で説明されているように貯蓄と支出を行います。つまり、人々が正しい貯蓄と支出の方法を見つけてそれを遵守することを困難にする、弱い自制心のようないくつかの障害があります。
4. 投資の期待収益は行動資産価格理論によって説明され、期待収益の違いはリスクの違いだけでなく、社会的責任や社会的地位によっても決定されます。
5. 価格イコール市場価値という観点からは市場は効率的ではないが、負けにくいという観点からは市場は効率的である。
モダンファイナンスまたはモダンポートフォリオ理論としても知られる標準ファイナンスは、1950 年代後半から 1960 年代初頭にまで遡ります。マートン・ミラーとフランコ・モディリアーニ(どちらもノーベル経済学賞受賞者)は、1961年に投資家を合理的な存在であると説明しました。効率的な市場は 1965 年にユージン・ファマ (ノーベル賞受賞者でもある) によって説明されました。 1952 年、ハリー マーコウィッツ (もう一人のノーベル賞受賞者) は、資産ポートフォリオの期待リターンとリスクのみを気にする投資家に「処方箋」、つまり平均分散資産ポートフォリオの初期形式を発行しました。このようなポートフォリオのより詳細なフォーム。ウィリアム・シャープ(もう一人のノーベル賞受賞者)は、投資家の実際の選択を説明するものとしてマーコウィッツの平均分散ポートフォリオの「処方箋」を採用し、1964 年に資本化モデルを提案しました。 資産価格理論 (CAPM)。この理論によれば、期待リターンの違いはリスクの違いによって決まります。標準ファイナンス以前のファイナンスを「プロト行動ファイナンス」、標準ファイナンス以降(1980年代初頭から)のファイナンスを行動ファイナンスと呼ぶことができます。原始的な行動ファイナンスは、金融の「完全な」時代であり、功利的、表現的、感情的な利益を得たいという通常の欲求を認識し、通常の行動を説明します。この通常の行動は、認知的および感情的な近道によって導かれ、認知的および感情的なエラーによって誤って導かれます。
しかし、元の行動ファイナンスの構造は乱雑で使いにくく、一般的な結論は逸話から直接導き出されることがよくあります。スタンダード・ファイナンスは金融界の「拒食症」の時代を支配しており、その支持者たちは世界の問題に答えるよりも、それを排除することに忙しかった。ハーシュ・シェフリンと私は行動ファイナンスの初期の提唱者であり、1984年の記事で、投資家の欲望、認知的および感情的な近道や間違いが特定の銘柄に対する投資家の選好に影響を与えると主張しました。モートン・ミラー(スタンダード・ファイナンスの創設者の一人)は、1986年の記事で次のように答えた:「株式は、多くの場合、経済モデルにおける単なる抽象的な『利益の束』ではない。それぞれのポートフォリオの背後には物語がある――家族経営、家族の確執、相続、離婚和解、そしてポートフォリオ選択の理論とは何の関係もない他の多くの物語。私たちがストーリーのモデリングでこれらすべてを抽象化する理由は、ストーリーが退屈だからではなく、非常に興味深いからです。私たちの最大の関心事である市場の支配力から私たちの気をそらしてしまうのです。」
ただし、家族経営の影響、家族間の紛争、相続遺贈、離婚調停などは経済的な問題です。これらの問題の背後には、功利的、表現的、感情的な利益を得たいという人々の欲求、認知的および感情的な近道を選択する本能、そして認知的および感情的な間違いの罠があります。私たちは母親が遺してくれたお金を浪費してしまうかもしれませんが、同時に子供たちへの遺産としてその一部を残さなければならないとも感じています。株を売るのは気が進まないかもしれませんが、配当金は喜んで使います。さらに、市場の主力は私たちの行動によって動かされます。こうした行動を理解できなければ、市場の力を理解することはできません。今日、私たちは「筋肉質で健康的な」金融を目指していますが、行動ファイナンスはまだ発展途上であり、一般の人々の行動に影響を与え、金融市場に反映される欲望、近道、行動を記述しています。
行動ファイナンス研究所では、次の探求を行っています: 私たちの欲望 (高い利益による功利的な利点に加えて、投資による表現的および感情的な利点も)、欲望を満たすために私たちがとる近道、そして私たちが犯す認知的および感情的な間違い; ポートフォリオをどのように構築するか; 一部の投資が他の投資よりも高い収益を生み出す理由; 市場に勝つことが期待できるかどうか。同時に、行動ファイナンスは、自分自身を無知から知識に変え、愚かな行動に対する賢い行動の比率を高めようと努力する人々に経験を提供します。
| ブランド | I READING |
| ブランドテリトリー | 中国 |
| 正味内容 | 200g |
| 編集時間 | 行動ファイナンスに関する一般的な知識 |
商品の価格、パッケージ、仕様などの情報は、事前に通知することなく変更される場合があります。私たちは商品情報を迅速に更新するよう努力していますが、実際に受け取った商品を基準にしてください。商品を利用する前に、常に商品に付属するラベル、警告、および説明を読んでください。
利用規約の全文を見ます